
📋 Nota metodologiczna
Stan prawny na: maj 2026 r.
Podstawy prawne: ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2024 poz. 361 ze zm.) – w szczególności art. 7 ust. 1 pkt 2, art. 7 ust. 9, art. 43 ust. 1 pkt 38–40 i art. 43 ust. 15 pkt 3; ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (rozdział 4a – opodatkowanie stron umowy leasingu); załącznik nr 3 do ustawy o VAT (stawka 8% dla wyrobów medycznych); rozporządzenie Ministra Zdrowia z 25 czerwca 2025 r. w sprawie świadczeń gwarantowanych z zakresu ambulatoryjnej opieki specjalistycznej.
Źródła danych: Ministerstwo Funduszy i Polityki Regionalnej (komunikaty KPO 2025–2026), Ministerstwo Zdrowia (informacje o naborach z KPO), GPW Benchmark (notowania WIBOR/WIRON, maj 2026), publikacje Narodowej Grupy Roboczej ds. Reformy Wskaźników Referencyjnych (mapa drogowa POLSTR), dane szpitali z publicznych raportów (m.in. SP ZOZ Świdnica – tomograf 1,83 mln zł, SP ZOZ MSWiA Lublin – 2,86 mln zł), Centrum e-Zdrowia, raporty branżowe firm leasingowych (mLeasing, PKO Leasing, Pekao Leasing).
Charakter materiału: artykuł ma charakter informacyjno-edukacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani finansowej. Decyzje o wyborze formy finansowania konkretnej inwestycji wymagają konsultacji z doradcą podatkowym, księgowym lub specjalistą ds. zamówień publicznych.
Dyrektor niewielkiego szpitala powiatowego patrzy na ofertę: tomograf komputerowy 128-warstwowy za 1,83 mln zł – dokładnie taki, jaki w 2024 r. kupił SPZOZ w Świdnicy. Obok leży wycena nowoczesnego rezonansu 1,5T – tym razem już 3,5–4,5 mln zł. Do tego: projekt pracowni, wentylacja, osłony, agregat prądotwórczy, system RIS/PACS, szkolenia. Pełna inwestycja w pojedyncze pomieszczenie diagnostyczne dochodzi w 2026 r. do 5–6 mln zł brutto, a przy rezonansie wysokopolowym (3T) z pełną infrastrukturą – do 10–12 mln zł.
Kartka wygląda niewinnie, ale w praktyce oznacza jedno: decyzja, która zaważy na finansach całej placówki na kolejne 7–10 lat. I nie chodzi tylko o to, „czy nas stać na sprzęt”, ale jak go sfinansujemy – bo wybór między leasingiem operacyjnym, finansowym a pożyczką medyczną w polskich realiach branży zdrowotnej potrafi zmienić całkowity koszt projektu nawet o kilkanaście procent.
Skala inwestycji – co naprawdę składa się na cenę aparatu
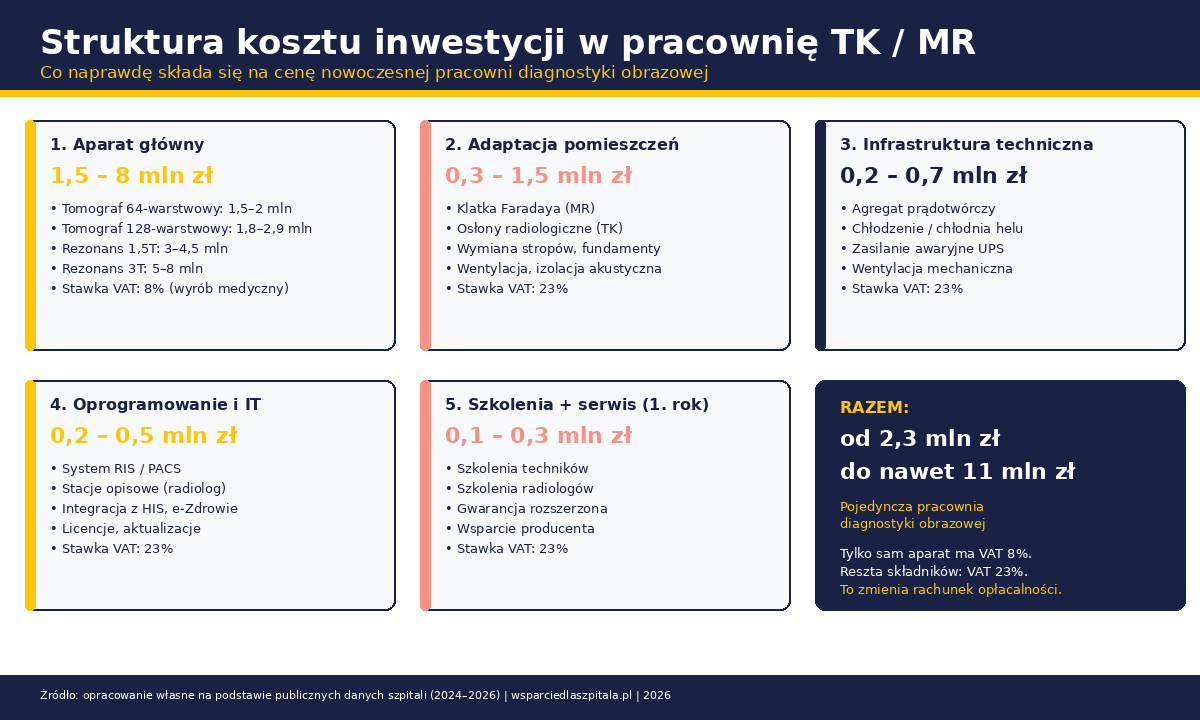
W debacie o finansowaniu sprzętu diagnostycznego najczęściej padają jedne kwoty – te z faktury producenta. To tylko wierzchołek góry lodowej. Rzeczywista inwestycja w aparat obrazowania składa się z kilku warstw, które razem decydują o budżecie projektu:
- Sam aparat – tomograf 64-warstwowy: 1,5–2 mln zł; tomograf 128-warstwowy: 1,8–2,9 mln zł (potwierdzone ceny z zakupów publicznych 2024–2025); rezonans 1,5T: 3–4,5 mln zł; rezonans 3T: 5–8 mln zł.
- Adaptacja pomieszczeń – ekranowanie pomieszczenia rezonansu (klatka Faradaya), osłony radiologiczne dla tomografu, wymiana stropów, fundamenty pod aparat: 300 tys. – 1,5 mln zł.
- Infrastruktura techniczna – zasilanie awaryjne (agregat), chłodzenie (chłodnia helu w MR), wentylacja: 200–700 tys. zł.
- Oprogramowanie i stacje opisowe – RIS/PACS, stacje radiologiczne, integracja z HIS: 200–500 tys. zł.
- Szkolenia personelu i pierwsze 12 miesięcy serwisu – 100–300 tys. zł.
Wszystkie te elementy mogą być finansowane różnymi instrumentami – ale tylko sam aparat jest standardowo objęty 8% VAT jako wyrób medyczny. Adaptacja budowlana to VAT 23%, oprogramowanie zazwyczaj również 23%. Forma finansowania powinna brać to pod uwagę. Pełną analizę kosztów cyklu życia sprzętu medycznego znajdziesz w naszym opracowaniu o ukrytych kosztach aparatury medycznej i serwisie pogwarancyjnym, a strategiczne ujęcie tematu prezentuje materiał o strategiach zakupowych i modelach finansowania aparatury medycznej.
Dlaczego VAT zmienia wszystko – mechanika podatkowa w czterech punktach
Sytuację w ochronie zdrowia komplikuje wyjątkowy układ podatkowy, którego nie ma w innych branżach:
- Tomografy i rezonanse jako wyroby medyczne dopuszczone do obrotu są objęte preferencyjną stawką VAT 8% (poz. 13 załącznika nr 3 do ustawy o VAT).
- Usługi medyczne – w tym wykonywanie badań TK i MR w ramach działalności leczniczej – są w większości zwolnione z VAT (art. 43 ust. 1 pkt 18 ustawy o VAT).
- Skutek: placówka świadcząca przede wszystkim usługi zwolnione z VAT nie ma prawa odliczyć VAT naliczonego przy zakupie sprzętu. Podatek staje się realnym kosztem inwestycji.
- Leasing operacyjny jest usługą i podlega zawsze stawce VAT 23% – niezależnie od stawki samego przedmiotu (art. 43 ust. 15 pkt 3 wyłącza zwolnienie usług leasingu z VAT).
Rezultat ten układ generuje zupełnie różne koszty w zależności od formy finansowania. Na 5-milionowej inwestycji w rezonans różnica między 8% a 23% VAT przy nieodliczalnym podatku to 750 tys. zł netto – tyle, ile kosztuje druga, mniejsza pracownia ultrasonograficzna.
Leasing operacyjny – kiedy ma sens dla placówki medycznej
Leasing operacyjny to rozwiązanie znane przedsiębiorcom z innych branż. Formalnym właścicielem urządzenia pozostaje firma leasingowa, a placówka korzysta z aparatu za ustaloną ratę. Sprzęt nie trafia do ewidencji środków trwałych korzystającego, tylko pozostaje w majątku leasingodawcy.
Mocne strony dla placówki medycznej:
- Cała rata leasingowa wraz z opłatą wstępną stanowi koszt uzyskania przychodu – natychmiastowy efekt podatkowy.
- Aparat nie wchodzi do aktywów ani pasywów placówki – „lżejszy” bilans, lepsze wskaźniki zadłużenia.
- Wymiana sprzętu po 3–5 latach jest łatwa: oddajesz, bierzesz nowszy model.
- Procedura zazwyczaj szybsza niż kredyt bankowy.
Słabe strony – dla branży medycznej często krytyczne:
- VAT 23% naliczany od każdej raty – nawet jeśli sam sprzęt ma stawkę 8%. Dla placówki niemogącej odliczyć VAT to czysta strata.
- Przez cały okres umowy sprzęt nie jest własnością placówki – co dyskwalifikuje to finansowanie przy większości dotacji unijnych i KPO.
- Wykup na koniec to dodatkowa opłata (zwykle 1–10% wartości początkowej).
- Sumarycznie najdroższa forma finansowania dla podmiotu zwolnionego z VAT.
Praktyczny wniosek: leasing operacyjny jest sensowny głównie dla dużych prywatnych ośrodków diagnostycznych odliczających VAT – tam stawka 23% nie boli, a elastyczność wymiany sprzętu po 3–4 latach jest realną zaletą. Dla placówek rozważających tańszą alternatywę warto przeczytać o tym, kiedy używany sprzęt medyczny (refurbished) ma sens i jakie ryzyka się z nim wiążą.
Leasing finansowy – prawie jak kredyt, z jednorazową zapłatą VAT
Leasing finansowy traktowany jest podatkowo i bilansowo zupełnie inaczej niż operacyjny – mimo tej samej nazwy „leasing”. Z punktu widzenia VAT jest to dostawa towaru (art. 7 ust. 1 pkt 2 i ust. 9 ustawy o VAT), a nie usługa. To zasadnicza różnica.
Charakterystyka:
- Aparat od razu trafia do ewidencji środków trwałych korzystającego. To on amortyzuje sprzęt zgodnie z przepisami (najczęściej 20% rocznie dla aparatury medycznej, KŚT 803).
- VAT płacony jest jednorazowo, z góry, od pełnej wartości urządzenia, według stawki przedmiotu – dla wyrobów medycznych 8%. Dla 4-milionowego rezonansu to natychmiastowy wydatek 320 tys. zł VAT.
- Do odsetek od rat doliczany jest VAT według stawki sprzętu (czyli 8% dla wyrobu medycznego).
- Do kosztów podatkowych zaliczamy: amortyzację + odsetkową część raty (kapitał jest spłatą zobowiązania, nie kosztem).
- W bilansie pełna widoczność: rosną aktywa (tomograf) i pasywa (zobowiązanie leasingowe).
Kiedy ma sens: placówka jest podatnikiem VAT i odliczy podatek 8% z faktury, ma rezerwę finansową na jednorazowy wydatek VAT na starcie i preferuje stałą strukturę kosztów. Również dobry wybór, gdy projekt jest finansowany z dotacji wymagającej własności sprzętu (wówczas VAT i tak pokrywa beneficjent ze środków własnych).
Pożyczka medyczna – produkt szyty pod ochronę zdrowia
Pożyczka medyczna (nazywana też pożyczką leasingową) powstała z analizy potrzeb lekarzy i placówek medycznych. Konstrukcyjnie łączy cechy leasingu finansowego z cechami kredytu:
- Od pierwszego dnia właścicielem sprzętu jest lekarz lub podmiot medyczny – aparat trafia do jego ewidencji środków trwałych.
- VAT rozliczany jak przy zakupie – 8% dla wyrobu medycznego – ale możliwe sfinansowanie VAT w ratach pożyczki. To kluczowa różnica wobec leasingu finansowego, gdzie VAT płaci się z góry.
- Odsetki nie są obciążone VAT – pożyczka jako usługa finansowa korzysta ze zwolnienia z art. 43 ust. 1 pkt 38 ustawy o VAT (art. 43 ust. 15 pkt 3 nie wyłącza tu zwolnienia).
- Do kosztów podatkowych: amortyzacja + odsetki od pożyczki; kapitał jest spłatą zobowiązania.
- Uproszczona ocena zdolności kredytowej – dla lekarzy często na podstawie oświadczenia o dochodach.
- Niski lub zerowy wkład własny, okres spłaty 2–7 lat (bez ustawowego minimum, w odróżnieniu od leasingu operacyjnego, gdzie minimum to 40% normatywnego okresu amortyzacji).
Dla większości placówek nievatowych pożyczka medyczna jest tańsza od obu form leasingu – z trzech powodów: niższa stawka VAT (8% vs 23%), brak VAT od odsetek, możliwość rozłożenia VAT w ratach.
Trzy scenariusze z liczbami – mała pracownia, średni ośrodek, szpital publiczny
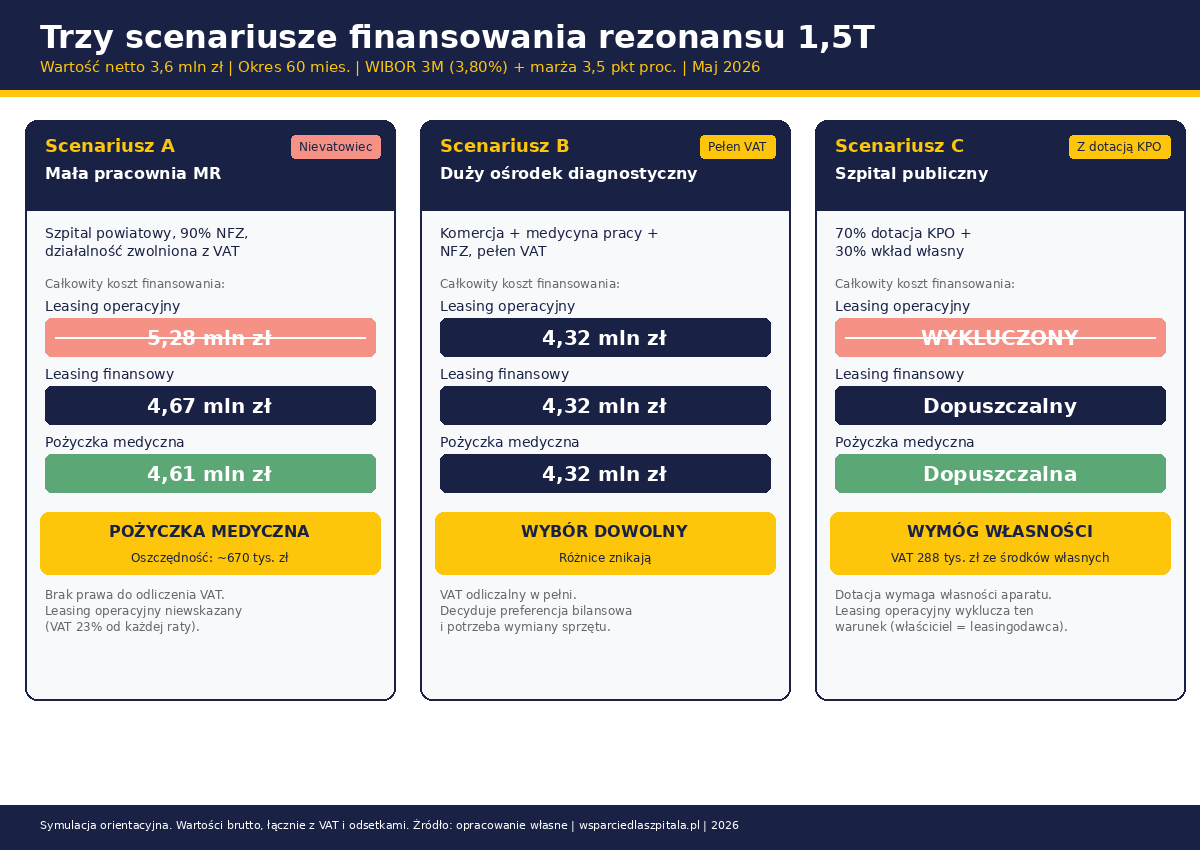
Liczby przemawiają mocniej niż argumenty teoretyczne. Poniżej porównanie kosztów trzech form finansowania dla rezonansu magnetycznego 1,5T o wartości netto 3 600 000 zł (cena katalogowa średnia 2026 r., bez kosztów adaptacji pomieszczenia), w okresie 60 miesięcy, przy oprocentowaniu zmiennym opartym o WIBOR 3M (3,80% w maju 2026 r.) + marża 3,5 pkt proc.
Scenariusz A: mała pracownia rezonansu przy szpitalu powiatowym (nievatowiec)
Placówka wykonuje 90% badań na NFZ, działalność zwolniona z VAT, brak prawa odliczenia. Liczy się zminimalizowanie podatku jako bezpośredniego kosztu.
- Leasing operacyjny: 3 600 000 + VAT 23% od rat (≈ 920 tys. zł) + odsetki 720 tys. zł + wykup 36 tys. zł = ~5,28 mln zł
- Leasing finansowy: 3 600 000 + VAT 8% (288 tys. zł, jednorazowo) + odsetki 720 tys. zł + VAT od odsetek 8% (58 tys. zł) = ~4,67 mln zł
- Pożyczka medyczna: 3 600 000 + VAT 8% w ratach (288 tys. zł) + odsetki 720 tys. zł (bez VAT) = ~4,61 mln zł
Różnica leasing operacyjny vs pożyczka medyczna: ~670 tys. zł. Pożyczka medyczna wygrywa wyraźnie – i dodatkowo nie wymaga jednorazowej zapłaty 288 tys. zł VAT na starcie.
Scenariusz B: duży prywatny ośrodek diagnostyczny (pełny VAT)
Placówka prowadzi działalność komercyjną i medycynę pracy obok kontraktu NFZ. Odlicza VAT w pełni od zakupu sprzętu medycznego.
- Leasing operacyjny: koszt netto + odsetki 720 tys. zł (VAT 23% od rat odliczony) = ~4,32 mln zł
- Leasing finansowy: koszt netto + odsetki 720 tys. zł (VAT 8% odliczony) = ~4,32 mln zł
- Pożyczka medyczna: koszt netto + odsetki 720 tys. zł = ~4,32 mln zł
Różnice znikają. Wybór zależy od preferencji bilansowych (operacyjny „lżejszy”) i potrzeby częstej wymiany sprzętu.
Scenariusz C: szpital publiczny z dotacją KPO
Inwestycja 70% z dotacji KPO, 30% z wkładu własnego. Wymóg dotacji: beneficjent musi być właścicielem aparatu w okresie trwałości.
- Leasing operacyjny: WYKLUCZONY – nie spełnia warunku własności.
- Leasing finansowy: VAT 8% (288 tys. zł) i tak ze środków własnych (KPO nie pokrywa VAT) + odsetki od części finansowanej.
- Pożyczka medyczna: identyczna struktura kosztów, ale możliwe rozłożenie VAT w ratach.
W praktyce dla szpitala z dotacją wybór sprowadza się do leasingu finansowego lub pożyczki medycznej. Decyduje wymóg instytucji finansującej i preferencja co do harmonogramu VAT.
KPO i dotacje 2026 – co musisz wiedzieć przed wyborem finansowania
Rok 2026 jest dla polskiej ochrony zdrowia kluczowy w kontekście dotacji. Krajowy Plan Odbudowy przewiduje na komponent zdrowotny blisko 18 mld zł, z czego znaczna część trafia na zakup aparatury medycznej, w tym sprzętu obrazowania. Każdy dyrektor planujący inwestycję w tomograf lub rezonans powinien wziąć pod uwagę cztery zasady:
- Deadline KPO: 30 czerwca 2026 r. – wszystkie projekty muszą być zakończone (zakupione, zainstalowane, rozliczone). To wymusza szybkie decyzje i krótkie terminy realizacji umów leasingu/pożyczki.
- VAT nie jest kosztem kwalifikowanym w KPO. Beneficjent musi zapewnić go ze środków własnych. Przy aparacie za 4 mln zł netto to 320 tys. zł, które trzeba mieć „od ręki” lub sfinansować pożyczką medyczną z możliwością rozłożenia VAT w ratach.
- Wymóg własności w okresie trwałości (zwykle 5 lat od zakończenia projektu) wyklucza leasing operacyjny. Zostają: leasing finansowy, pożyczka medyczna, kredyt inwestycyjny lub środki własne.
- Aktualne i planowane nabory dla szpitali: konkursy w ramach Krajowej Sieci Onkologicznej (do 125 mln zł na szpital SOLO III), Krajowej Sieci Kardiologicznej, programy regionalne, FEnIKS (działanie FENX.06.01 dla szpitali ponadregionalnych, do 20 mln zł, nabór III: 16 marca – 15 maja 2026 r.).
Praktyczna konsekwencja: jeśli planujesz aplikować o dotację, formę finansowania trzeba zaprojektować już na etapie wniosku o IOWISZ (Instrument Oceny Wniosków Inwestycyjnych w Sektorze Zdrowia). Wybór finansowania nieadekwatnego do wymogów programu skutkuje koniecznością zwrotu dotacji z odsetkami. Praktyczne wskazówki dotyczące rozliczeń projektów KPO znajdziesz w opracowaniu jak rozliczyć projekt szpitala z KPO i nie stracić dofinansowania, a pełna procedura zakupu wymaga znajomości 8 najczęstszych błędów w zamówieniach publicznych w szpitalu.
Zmiany prawne 2025/2026, o których trzeba pamiętać
Trzy zmiany istotne dla decyzji o finansowaniu sprzętu obrazowania w 2026 r.:
1. POLSTR zamiast WIBOR – stopniowa wymiana wskaźnika referencyjnego. Narodowa Grupa Robocza ds. Reformy Wskaźników Referencyjnych zdecydowała w styczniu 2025 r., że docelowym następcą WIBOR będzie POLSTR (Polish Short Term Rate), nie WIRON jak pierwotnie planowano. Proces wymiany ma się zakończyć do końca 2027 r. Umowy zawierane w 2026 r. nadal oparte są w większości na WIBOR – w maju 2026 r. WIBOR 3M wynosi około 3,80%, WIBOR 6M około 3,89%. Prognozy zakładają stopniowy spadek do 3,4–3,7% na koniec 2026 r. Negocjując umowę warto ustalić, jakim wskaźnikiem zostanie zastąpiony WIBOR i jak naliczony zostanie ewentualny spread korygujący.
2. Spadek stóp procentowych. W 2025 r. RPP obniżyła stopy pięciokrotnie, dalsze obniżki spodziewane w 2026 r. Główna stopa NBP wynosi 4,00% (maj 2026 r.). Niższe stopy oznaczają niższe odsetki w pożyczce i leasingu finansowym, ale również niższe zwroty z lokat – co dla placówki rozważającej zakup za gotówkę może zmienić rachunek opłacalności.
3. Obowiązek elektronicznej dokumentacji medycznej i wymogi cyfryzacji. Wraz z aparatem TK/MR placówka musi zapewnić integrację z e-Zdrowiem, w tym przekazywanie wyników badań na Internetowe Konto Pacjenta. To dodatkowy koszt infrastruktury IT (stacja opisowa zgodna z teleradiologią, system PACS z eksportem do P1), który powinien być uwzględniony w budżecie inwestycji. Aparat o wartości kilku milionów złotych wymaga też dedykowanej polisy – więcej w poradniku ubezpieczenie aparatury medycznej.
Schemat decyzyjny – jak wybrać formę finansowania krok po kroku
Wybór formy finansowania powinien wynikać z odpowiedzi na cztery pytania – w tej kolejności:
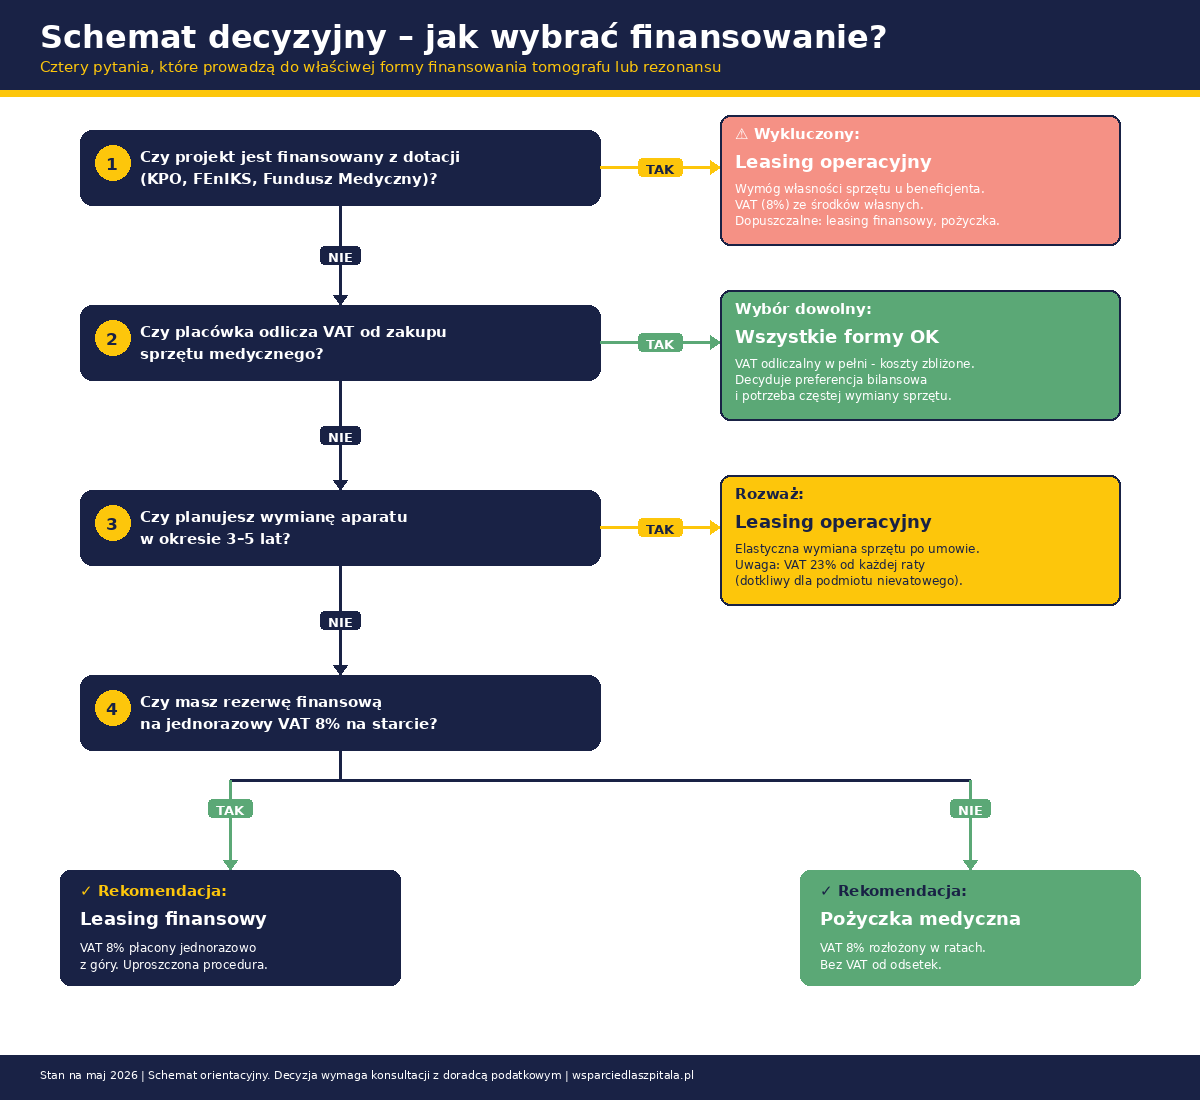
- Czy projekt wykorzystuje dotację z KPO, funduszy UE lub Funduszu Medycznego?
→ TAK: odpada leasing operacyjny. Wybierz między leasingiem finansowym a pożyczką medyczną.
→ NIE: przejdź do pytania 2. - Czy placówka odlicza VAT od zakupu sprzętu medycznego?
→ TAK (pełne odliczenie): wszystkie trzy formy zbliżają koszty – wybór według preferencji bilansowych i potrzeby wymiany sprzętu.
→ NIE (zwolnienie / brak prawa odliczenia): pożyczka medyczna lub leasing finansowy. Leasing operacyjny niekorzystny ze względu na VAT 23% od rat. - Czy planujesz wymianę aparatu w okresie 3–5 lat?
→ TAK + odliczasz VAT: leasing operacyjny.
→ NIE: leasing finansowy lub pożyczka medyczna. - Czy masz rezerwę finansową na jednorazowy VAT na starcie (8% od pełnej wartości)?
→ TAK: leasing finansowy – uproszczona procedura, niższe całkowite koszty obsługi.
→ NIE: pożyczka medyczna z VAT rozłożonym w ratach.
Lista kontrolna przed podpisaniem umowy
Dwanaście pytań, które warto zadać sobie i doradcy zanim podpiszesz cokolwiek:
- Czy jestem podatnikiem VAT i w jakim zakresie mogę odliczyć VAT od zakupu aparatu?
- Jak długo realnie planuję korzystać z tego konkretnego tomografu/rezonansu – 5, 7, 10 lat?
- Czy w perspektywie dwóch lat rozważam aplikowanie o dotacje, które mogą wymagać formalnej własności sprzętu?
- Czy jest to inwestycja autonomiczna, czy element większego projektu (np. KPO, FEnIKS)? Jakie wymogi własności narzuca instytucja finansująca?
- Jak nowa umowa wpłynie na wskaźniki zadłużenia placówki i możliwość finansowania innych inwestycji (modernizacja oddziałów, budowa nowego skrzydła)? Temat szerzej omawiamy w opracowaniu o zadłużeniu szpitala i restrukturyzacji.
- Czy oprocentowanie jest stałe, czy oparte o WIBOR/POLSTR? Co stanie się z ratami po wymianie WIBOR na POLSTR?
- Jakie są opłaty dodatkowe: opłata wstępna, prowizja, opłaty manipulacyjne, wykup, ubezpieczenie obowiązkowe?
- Czy w umowie są klauzule wypowiedzenia lub przewalutowania, których muszę być świadomy?
- Jakie wymagania serwisowe są nakładane przez leasingodawcę i ile będzie kosztować ich spełnienie?
- Co dzieje się z umową, jeśli stracę kontrakt z NFZ?
- Czy organ założycielski (powiat, województwo) musi wyrazić zgodę na zaciągnięcie zobowiązania o tej wartości?
- Czy łączny koszt obsługi przez cały okres umowy jest niższy/wyższy niż alternatywa zakupu za gotówkę z kredytu inwestycyjnego?
Pobierz darmowy przewodnik PDF
Finansowanie tomografu i rezonansu 2026
Kompletny przewodnik decyzyjny dla dyrektorów placówek medycznych: tabela porównawcza form finansowania, symulacja kosztów dla 3 scenariuszy, schemat decyzyjny i checklist 12 pytań przed podpisaniem umowy.
Materiał bezpłatny • 8 stron • aktualizacja: maj 2026
Na koniec: sprzęt to nie tylko technologia, ale i bezpieczeństwo finansowe placówki
Tomograf czy rezonans w folderze producenta wyglądają jak symbol nowoczesności: elegancka obudowa, przejrzysty interfejs, obietnica lepszej diagnostyki. W rzeczywistości to także ciężar finansowy, który może albo ustabilizować pozycję placówki na lata (bo przyciągnie pacjentów i kontrakty), albo stać się kulą u nogi, gdy rata i koszty obsługi zaczynają zjadać budżet.
Forma finansowania nie jest więc abstrakcyjnym sporem księgowych. To decyzja o tym, czy szpital będzie miał przestrzeń na kolejne inwestycje, czy lekarz prowadzący pracownię zachowa płynność, gdy NFZ opóźni płatności, i czy uda się połączyć ambicje medyczne z twardą rzeczywistością liczb. W ochronie zdrowia uczy się nas, że liczy się dobre rozpoznanie. W finansowaniu aparatury medycznej jest dokładnie tak samo. Szerszy kontekst zarządczy znajdziesz w przewodniku o obowiązkach dyrektora szpitala publicznego.
FAQ – najczęściej zadawane pytania
Czym różni się leasing operacyjny od finansowego dla placówki medycznej?
Z punktu widzenia VAT to dwa zupełnie różne instrumenty. Leasing operacyjny jest usługą i podlega stawce VAT 23% niezależnie od stawki samego sprzętu, a aparat pozostaje własnością leasingodawcy. Leasing finansowy jest dostawą towaru – aparat trafia do ewidencji środków trwałych korzystającego od razu, a VAT płaci się jednorazowo z góry według stawki sprzętu (8% dla wyrobu medycznego). W operacyjnym kosztem podatkowym jest cała rata, w finansowym – amortyzacja i odsetki.
Jaki VAT obowiązuje przy zakupie tomografu lub rezonansu w 2026 r.?
Tomografy komputerowe i rezonanse magnetyczne dopuszczone do obrotu jako wyroby medyczne są objęte stawką VAT 8% (poz. 13 załącznika nr 3 do ustawy o VAT). Adaptacja pomieszczeń, oprogramowanie i większość usług towarzyszących mają stawkę 23%. Działalność lecznicza polegająca na wykonywaniu badań TK/MR jest najczęściej zwolniona z VAT, co oznacza brak prawa odliczenia podatku naliczonego.
Czy można połączyć leasing/pożyczkę medyczną z dotacją z KPO?
Tak, ale tylko w formach, które dają beneficjentowi własność sprzętu od dnia zakupu. Leasing operacyjny jest wykluczony, bo do końca trwania umowy właścicielem pozostaje leasingodawca. Leasing finansowy i pożyczka medyczna są akceptowane, pod warunkiem że umowa nie zawiera klauzul ograniczających dysponowanie aparatem. VAT (8%) nie jest kosztem kwalifikowanym w KPO i beneficjent pokrywa go ze środków własnych – w pożyczce medycznej można rozłożyć go w ratach.
Jaka jest minimalna i maksymalna długość umowy leasingu medycznego?
Leasing operacyjny: minimum 40% normatywnego okresu amortyzacji (dla aparatury medycznej, KŚT 803, to ok. 2 lata). Leasing finansowy: brak ustawowego minimum, ale w praktyce minimum 12 miesięcy. Pożyczka medyczna: 12–84 miesiące, najczęściej 60–72 miesiące. Maksimum dla wszystkich form ustala leasingodawca i wynosi zwykle 7 lat dla aparatury medycznej.
Jakie warunki muszę spełnić, żeby dostać pożyczkę medyczną?
W przypadku lekarzy – najczęściej wystarczy oświadczenie o dochodach, prawo wykonywania zawodu i dokumenty rejestracyjne praktyki. Dla podmiotów leczniczych: aktualny wpis do rejestru podmiotów wykonujących działalność leczniczą (RPWDL), sprawozdania finansowe za ostatnie 2 lata, czasem zaświadczenie o niezaleganiu z ZUS i US. Wkład własny: zwykle 0–20%, częsta praktyka to brak wkładu dla lekarzy z 5+ lat praktyki.
Co dzieje się z umową leasingu lub pożyczki medycznej, jeśli stracę kontrakt z NFZ?
Sama utrata kontraktu z NFZ nie unieważnia umowy finansowania – aparat pozostaje, raty trzeba spłacać. Problemem staje się płynność. Większość firm leasingowych dopuszcza renegocjację harmonogramu spłat („wakacje” leasingowe, wydłużenie okresu) w sytuacjach kryzysowych. Warto przed podpisaniem zapytać o klauzule restrukturyzacyjne i opłaty z nimi związane.
Czy mogę odliczyć całą ratę leasingu od podatku dochodowego?
W leasingu operacyjnym tak – cała rata (kapitał + odsetki + opłaty) jest kosztem uzyskania przychodu. W leasingu finansowym i pożyczce medycznej kosztem podatkowym są tylko: odpisy amortyzacyjne (zwykle 20% rocznie dla aparatury medycznej) plus część odsetkowa raty. Kapitał jest spłatą zobowiązania, nie kosztem.
Co zrobić z umowami leasingowymi po wprowadzeniu POLSTR?
POLSTR (Polish Short Term Rate) ma stopniowo zastąpić WIBOR do końca 2027 r. Przejście dotyczy umów z oprocentowaniem zmiennym opartym o WIBOR – nastąpi automatycznie, w terminie ustalonym przez ustawodawcę, z zastosowaniem tzw. spreadu korygującego. Same raty nie powinny się drastycznie zmienić. Negocjując nową umowę w 2026 r. warto upewnić się, że wskaźnik zastępczy jest precyzyjnie określony w klauzulach awaryjnych.
Źródła
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2024 poz. 361 ze zm.) — art. 7 ust. 1 pkt 2, art. 7 ust. 9, art. 43 ust. 1 pkt 18, art. 43 ust. 1 pkt 38–40, art. 43 ust. 15 pkt 3, załącznik nr 3 poz. 13.
- Ministerstwo Funduszy i Polityki Regionalnej — komunikaty o naborach z Krajowego Planu Odbudowy w obszarze ochrony zdrowia (2024–2026).
- Ministerstwo Zdrowia — informacje o konkursach KPO dla Krajowej Sieci Onkologicznej i Kardiologicznej.
- GPW Benchmark S.A. — notowania WIBOR 3M, WIBOR 6M, WIRON 1M Stopa Składana (maj 2026 r.).
- Narodowa Grupa Robocza ds. Reformy Wskaźników Referencyjnych — mapa drogowa wymiany WIBOR na POLSTR (komunikaty styczeń 2025).
- Centrum e-Zdrowia — Badanie stopnia informatyzacji podmiotów wykonujących działalność leczniczą (VIII edycja, marzec 2025).
- Komunikaty publiczne szpitali: SP ZOZ MSWiA w Lublinie (zakup tomografu, koszt 2,86 mln zł), Powiat Świdnicki (zakup tomografu 128-warstwowego, koszt 1,83 mln zł), Miedziowe Centrum Zdrowia w Lubinie (dofinansowanie KPO 20 mln zł na tomograf i rezonans, listopad 2025).
- Materiały producentów i firm leasingowych: mLeasing, PKO Leasing, Pekao Leasing, Leason (analizy podatkowe leasingu medycznego).
Autor: redakcja serwisu Wsparcie dla Szpitala. Aktualizacja: maj 2026 r.

Redaktorka zajmująca się bezpieczeństwem pacjenta i codzienną praktyką kliniczną: profilaktyką zakażeń szpitalnych, dezynfekcją i higieną oraz organizacją pracy na bloku operacyjnym, SOR i oddziałach intensywnej terapii. Pisze także o rehabilitacji, żywieniu klinicznym i technologiach wspierających opiekę, a osobne miejsce w jej tekstach zajmuje wsparcie placówek – wolontariat, fundacje i współpraca z organizacjami. Opiera materiały na obowiązujących procedurach, normach i standardach akredytacyjnych oraz zaleceniach krajowych, tłumacząc je na konkretne, możliwe do wdrożenia wskazówki dla personelu i placówek. Regularnie wraca do opublikowanych tekstów i aktualizuje je, gdy zmieniają się przepisy lub standardy.