
Wiosna 2020 roku. Polskie szpitale wołają o pomoc. Brakuje maseczek, fartuchów, przyłbic — lekarze improwizują, używając worków na śmieci i okularów budowlanych. W tym samym czasie po drugiej stronie ekranu siedzą zwykli ludzie: nauczyciele, informatycy, przedsiębiorcy, emeryci. Powstaje oddolny ruch, który zmienia logistykę pomocy szpitalom w Polsce. Pięć lat później pytanie „czy darczyńcy realnie wspierają polskie szpitale” brzmi już naiwnie. Wspierają — i to w skali, której większość obywateli sobie nie wyobraża: tylko WOŚP przekazała do placówek medycznych ponad 71,5 tysiąca urządzeń, a co piąty sprzęt medyczny w polskim szpitalu został kupiony za pieniądze społeczności. To nie jest margines systemu. To jego strukturalna część.
Filantropia medyczna w Polsce nie zastępuje państwowego budżetu ochrony zdrowia — uzupełnia go w obszarach, w których procedury administracyjne nie nadążają za pilną potrzebą pacjenta. Działa na trzech poziomach, opiera się na konkretnych mechanizmach prawnych (które ustawodawca świadomie wspiera odliczeniami podatkowymi) i przybiera profesjonalne formy. W tym artykule pokazujemy skalę zjawiska w liczbach, omawiamy mechanizmy podatkowe (PIT 6%, CIT 10%, 1,5% PIT) oraz wyjaśniamy krok po kroku, jak skutecznie wesprzeć placówkę medyczną — tak, aby Twoja darowizna faktycznie trafiła tam, gdzie zrobi największą różnicę.
Inspiracją do przygotowania tego materiału jest historia projektu #WsparcieDlaSzpitala, który w 2020 roku pokazał, że oddolne zaangażowanie obywateli potrafi w ciągu tygodni zorganizować pomoc, której system administracyjny nie był w stanie zapewnić.
Artykuł przygotowany na podstawie: ustawy o PIT (Dz.U. 2025 poz. 163), ustawy o CIT (Dz.U. 2025 poz. 278), ustawy o działalności pożytku publicznego i wolontariacie z 24 kwietnia 2003 r. (Dz.U. 2003 nr 96 poz. 873), danych GUS „Organizacje pożytku publicznego w latach 2023 i 2024″, raportów Fundacji WOŚP (wosp.org.pl, marzec 2026), publikacji Fundacji TVN „Nie jesteś sam”.
Stan na dzień: 12 maja 2026 r.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. W sprawach indywidualnych rekomendujemy konsultację z doradcą podatkowym.
Skala filantropii medycznej w Polsce — liczby, które mówią same za siebie
Zanim przejdziemy do mechanizmów prawnych i praktycznych wskazówek, warto zobaczyć, o jakiej skali zjawiska mówimy. Polska filantropia medyczna to nie pojedyncze, spektakularne akcje, ale ciągły, mierzalny strumień środków, który od ponad trzech dekad realnie zmienia wyposażenie polskich szpitali.
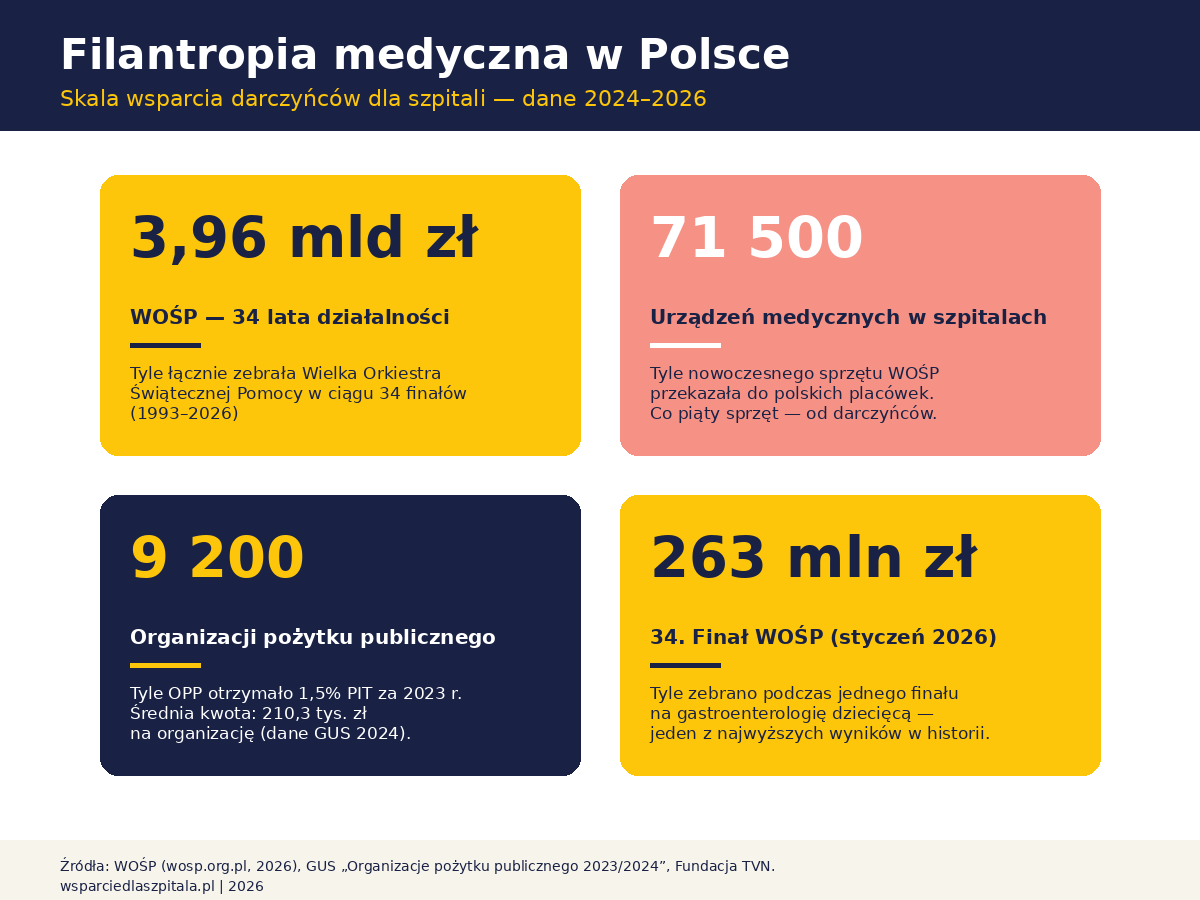
Najgłośniejszym, ale nie jedynym graczem na tym rynku jest Wielka Orkiestra Świątecznej Pomocy. W ciągu 34 finałów Fundacja zebrała łącznie 3 963 477 929,83 zł, kupując dla polskich publicznych szpitali ponad 71,5 tysiąca urządzeń. Szacuje się, że obecnie co piąty sprzęt medyczny w polskich placówkach pochodzi właśnie od WOŚP. Ostatni, 34. Finał (styczeń 2026) zamknął się kwotą 263 mln 477 tys. zł — środki te w całości wesprą gastroenterologię dziecięcą.
Drugim filarem są organizacje pożytku publicznego. Według GUS, w 2024 r. 9,2 tysiąca OPP otrzymało 1,5% należnego podatku PIT za 2023 r. — średnia kwota na organizację wyniosła 210,3 tys. zł, choć rozkład jest mocno asymetryczny (mediana to zaledwie 10,1 tys. zł, co oznacza, że największe OPP zbierają wielokrotnie więcej niż przeciętne).
Trzecim ważnym podmiotem jest Fundacja TVN „Nie jesteś sam”. W ciągu 20 lat działalności przekazała ponad 250 milionów złotych na cele charytatywne, w tym około 50 milionów wyłącznie dla Centrum Zdrowia Dziecka — sfinansowała remonty klinik, wybudowała Klinikę Pediatrii, Żywienia i Chorób Metabolicznych, a obecnie buduje pierwsze w Polsce Centrum Psychiatrii Dzieci i Młodzieży.
To tylko trzy największe podmioty — pełna mapa polskiej filantropii medycznej obejmuje setki fundacji przyszpitalnych, lokalnych stowarzyszeń, fundacji korporacyjnych i tysiące inicjatyw indywidualnych. Razem tworzą one system, który warto zrozumieć w jego strukturze.
Trzy poziomy darowizn — od lokalnej puszki po wielkie fundacje
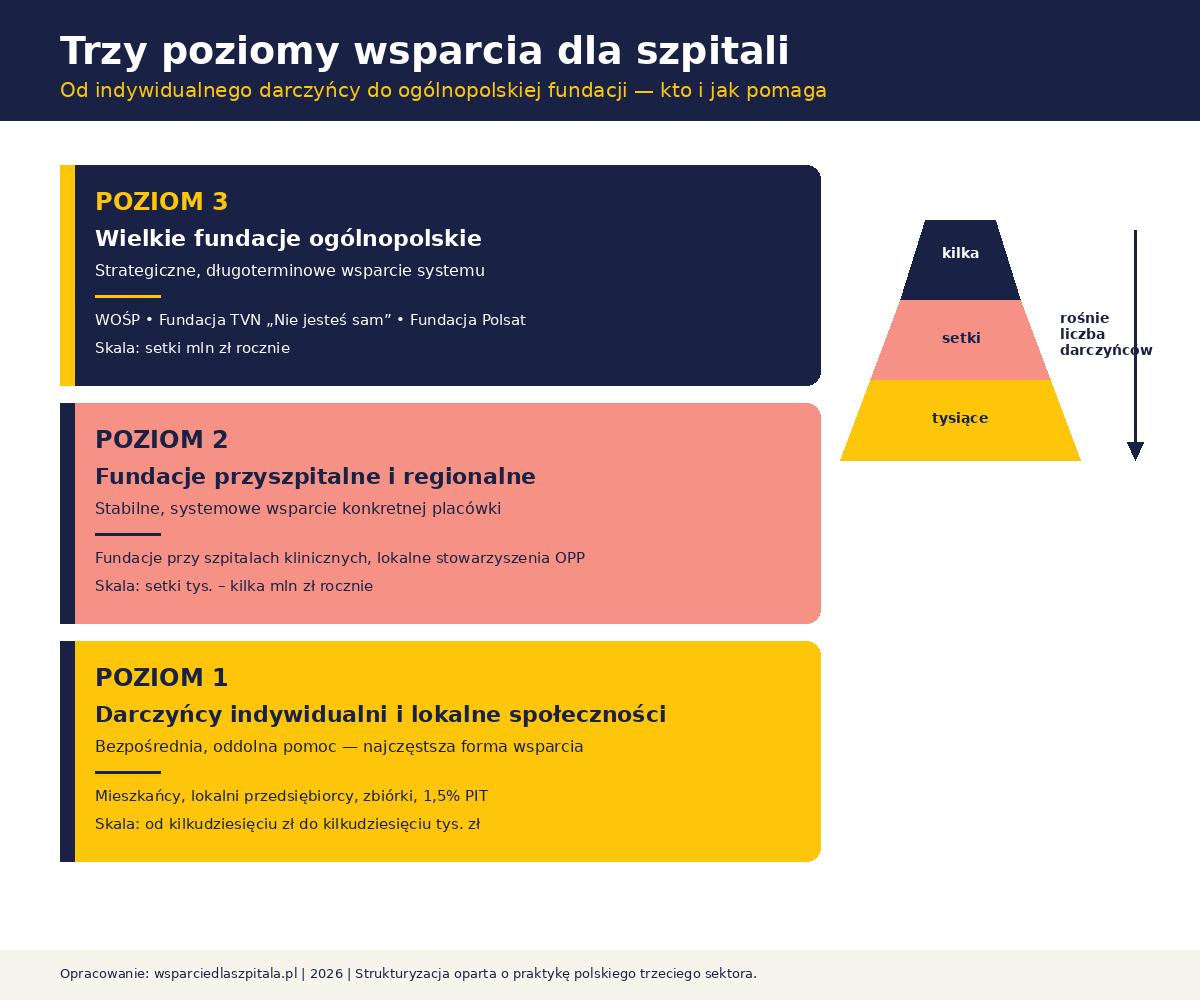
Wsparcie dla szpitali w Polsce działa na trzech wyraźnie różniących się od siebie poziomach. Każdy z nich pełni w systemie inną funkcję, działa w innej skali i odpowiada na inne potrzeby placówek medycznych.
Poziom 1: Darczyńcy indywidualni i lokalne społeczności
To poziom najliczniejszy i najbardziej rozproszony. Tworzą go mieszkańcy, lokalni przedsiębiorcy, parafie, koła gospodyń wiejskich, lokalne kluby sportowe, organizatorzy zbiórek crowdfundingowych. Skala pojedynczej darowizny — od kilkudziesięciu złotych do kilkudziesięciu tysięcy — w sumie daje strumień, który w trudnych momentach (epidemia, klęska żywiołowa, nagły kryzys szpitala) bywa rozstrzygający. To właśnie ten poziom najszybciej reaguje na pilne potrzeby: kiedy w marcu 2020 r. szpitalom brakowało maseczek, pomoc przyszła nie z budżetu państwa, ale od lokalnych przedsiębiorców, którzy w ciągu dni przekazali tysiące sztuk środków ochrony.
Do tego poziomu zalicza się też mechanizm 1,5% PIT — formalnie to nie darowizna, ale dyspozycja podatkowa, która pozwala przekierować część należnego podatku do wybranej OPP. Według GUS w 2024 r. środki z tego tytułu (zebrane łącznie za 2023 r.) przeszły przez 9,2 tysiąca uprawnionych organizacji.
Poziom 2: Fundacje przyszpitalne i regionalne
Ten poziom to backbone polskiej filantropii medycznej. Przy wielu szpitalach klinicznych, instytutach badawczych i lecznicach specjalistycznych funkcjonują dedykowane fundacje, których jedynym celem jest systematyczne wspieranie konkretnej placówki. Ich rola jest fundamentalna z punktu widzenia dyrekcji szpitala: własna fundacja szpitala może legalnie przyjmować darowizny od osób fizycznych i firm (z odliczeniem podatkowym), prowadzić zbiórki publiczne, ubiegać się o granty i dotacje dla NGO w ochronie zdrowia, a środki przekazywać do szpitala w formie, która nie podlega rygorystycznym procedurom finansów publicznych.
Skala działania fundacji tego poziomu to setki tysięcy lub kilka milionów złotych rocznie. Charakteryzuje je stabilne, planowane finansowanie — fundacja może zaplanować zakup konkretnego urządzenia z 2–3-letnim wyprzedzeniem, podczas gdy zbiórki indywidualne działają najczęściej reaktywnie.
Poziom 3: Wielkie fundacje ogólnopolskie
Najwęższa grupa, ale o największym pojedynczym wpływie. WOŚP, Fundacja TVN „Nie jesteś sam”, Fundacja Polsat — to organizacje, które operują w skali setek milionów złotych rocznie i podejmują się projektów strategicznych: budowy całych klinik, fundowania flot karetek, wyposażania całych specjalizacji medycznych jednocześnie. Ich siła to nie tylko pieniądze, ale też zdolność do mobilizowania społecznej uwagi na konkretnym problemie zdrowotnym (np. gastroenterologia dziecięca w 2026 r., psychiatria dzieci w pracach Fundacji TVN).
Te trzy poziomy nie konkurują ze sobą — uzupełniają się. Pojedynczy darczyńca może jednocześnie kupić dwie maski dla lokalnego szpitala, przekazać 1,5% PIT regionalnej OPP i wpłacić 50 zł na konto WOŚP. Każda z tych decyzji działa w innej logice, ale każda realnie wpływa na pacjentów.
Mechanizmy podatkowe — co realnie odliczysz od podatku
Polski ustawodawca dostrzega społeczną wartość filantropii i premiuje ją przez system ulg podatkowych. Co istotne, mechanizmy te nie są tożsame — różnią się limitami, podstawą prawną i sposobem rozliczenia. Zrozumienie tych różnic ma praktyczne znaczenie: pozwala maksymalnie wykorzystać dostępne ulgi i uniknąć sytuacji, w której prawidłowo wykonana darowizna nie zostanie odliczona z powodu błędu formalnego.
Osoba fizyczna — limit 6% dochodu (PIT)
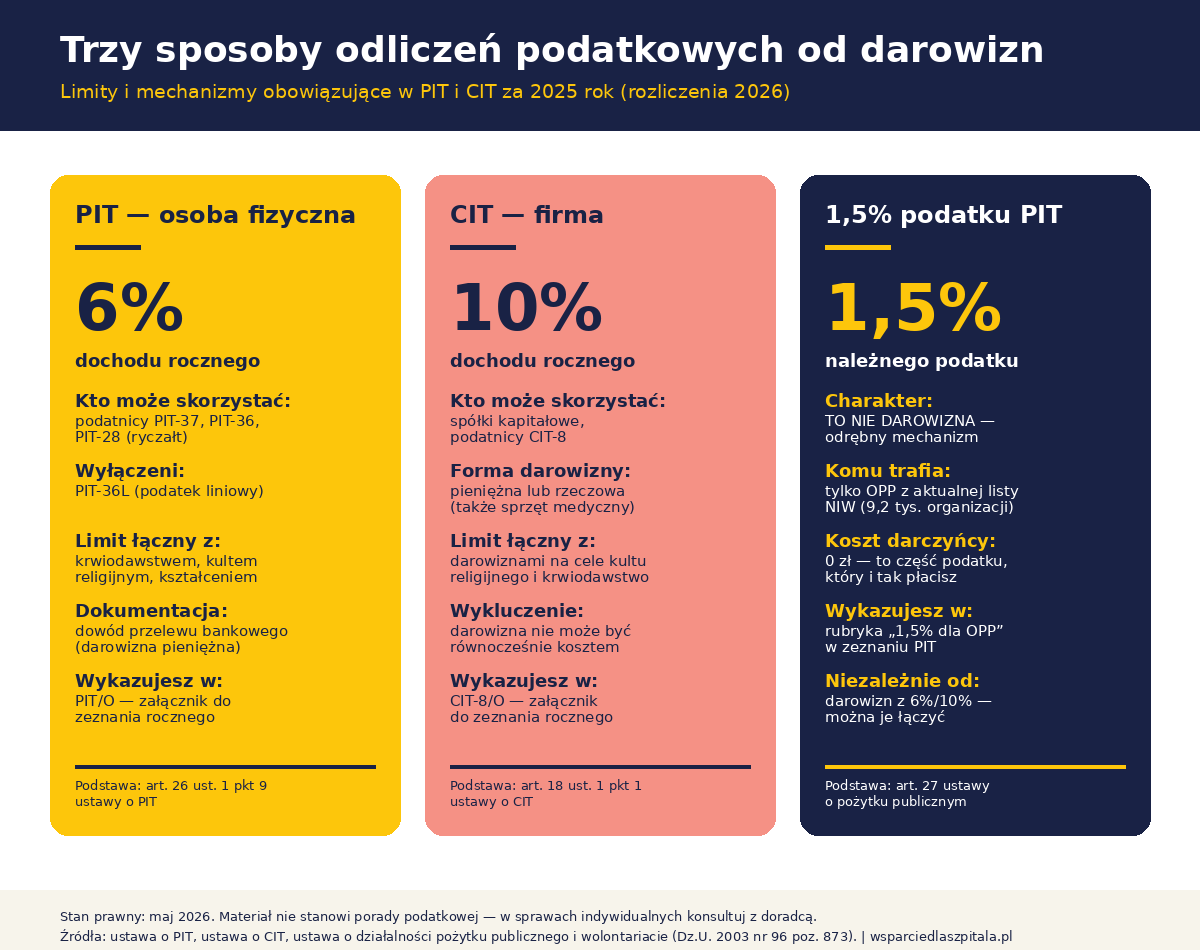
Podstawą jest art. 26 ust. 1 pkt 9 ustawy o podatku dochodowym od osób fizycznych. Darowizny przekazane na cele określone w art. 4 ustawy o działalności pożytku publicznego i wolontariacie — w tym ochrona i promocja zdrowia — można odliczyć od dochodu do wysokości 6% dochodu rocznego. Co istotne: jest to limit łączny wraz z innymi rodzajami darowizn (cele kultu religijnego, krwiodawstwo, kształcenie zawodowe, odbudowa zabytków).
Z ulgi mogą skorzystać podatnicy rozliczający się na PIT-37, PIT-36 i PIT-28 (ryczałt od przychodów ewidencjonowanych). Wyłączeni są podatnicy PIT-36L, czyli przedsiębiorcy rozliczający się podatkiem liniowym 19%.
Darowiznę pieniężną dokumentuje się wyłącznie dowodem wpłaty na rachunek bankowy obdarowanego. Gotówka, karta płatnicza w kasie szpitala, BLIK na telefon — nie kwalifikują się. Darowiznę rzeczową dokumentuje się umową darowizny z określoną wartością rynkową. Odliczenie wykazuje się w załączniku PIT/O do zeznania rocznego.
Firma — limit 10% dochodu (CIT)
Dla osób prawnych ulga jest hojniejsza. Zgodnie z art. 18 ust. 1 pkt 1 ustawy o podatku dochodowym od osób prawnych, firmy mogą odliczyć darowizny na cele pożytku publicznego do wysokości 10% dochodu. Również tutaj limit jest łączny z darowiznami na cele kultu religijnego.
Kluczowa pułapka prawna: darowizna nie może być jednocześnie kosztem uzyskania przychodów. Firma musi wybrać jeden z dwóch trybów — albo zaliczyć wartość do kosztów (w wąskich, ustawowo określonych przypadkach), albo odliczyć od dochodu jako darowiznę. Druga pułapka: darowizna bezpośrednio na rzecz jednostki sektora finansów publicznych (np. publicznego szpitala SPZOZ) nie podlega odliczeniu w CIT — odliczenie działa wyłącznie wtedy, gdy obdarowanym jest organizacja pozarządowa, np. fundacja przyszpitalna. Szczegółowo o formalnych wymogach poprawnej darowizny piszemy w artykule darowizna dla szpitala — pomoc, która musi być czysta.
Firmy wykazują darowiznę w załączniku CIT-8/O.
1,5% podatku PIT — odrębny mechanizm, nie darowizna
Mechanizm 1,5% PIT to konstrukcja zupełnie inna niż darowizna. Od 2023 r. (zastąpił wcześniejsze 1%) pozwala podatnikowi zdecydować, do której z uprawnionych organizacji pożytku publicznego trafi 1,5% jego należnego podatku dochodowego. Z perspektywy darczyńcy jest to działanie bezkosztowe — to fragment podatku, który i tak musi zapłacić, a tylko zostaje on przekierowany ze skarbu państwa do wybranej OPP.
1,5% nie jest darowizną w rozumieniu prawa podatkowego: nie wlicza się do limitu 6%, nie wykazuje w PIT/O. Wskazuje się go w odrębnej rubryce zeznania PIT. Co istotne, oba mechanizmy można łączyć — można jednocześnie przekazać 1,5% wybranej OPP i wykonać klasyczną darowiznę (do limitu 6%) na rzecz tej samej lub innej organizacji.
Ograniczenie: 1,5% trafia wyłącznie do organizacji, które znajdują się na aktualnej liście uprawnionych OPP, publikowanej co roku w grudniu przez Narodowy Instytut Wolności – Centrum Rozwoju Społeczeństwa Obywatelskiego. Lista ta liczy obecnie 9,2 tysiąca podmiotów.
Tabela porównawcza — PIT, CIT, 1,5%
| Mechanizm | Limit | Kto może skorzystać | Podstawa prawna | Gdzie wykazać |
|---|---|---|---|---|
| Darowizna PIT | do 6% dochodu rocznego | Osoby fizyczne (PIT-37, PIT-36, PIT-28) | art. 26 ust. 1 pkt 9 ustawy o PIT | załącznik PIT/O |
| Darowizna CIT | do 10% dochodu rocznego | Firmy — podatnicy CIT-8 | art. 18 ust. 1 pkt 1 ustawy o CIT | załącznik CIT-8/O |
| 1,5% PIT | 1,5% należnego podatku | Osoby fizyczne — tylko OPP z wykazu NIW | art. 27 ustawy o pożytku publ. | odrębna rubryka zeznania PIT |
| Darowizna rzeczowa | wartość rynkowa w ramach limitu 6%/10% | PIT i CIT | art. 26 PIT / art. 18 CIT | PIT/O lub CIT-8/O |
Jak skutecznie wesprzeć szpital — przewodnik krok po kroku
Świadome wsparcie szpitala wymaga kilku decyzji, które warto podjąć w określonej kolejności. Poniższa procedura pozwala uniknąć najczęstszych błędów (np. utraty prawa do odliczenia podatkowego z powodu wyboru niewłaściwego odbiorcy) i zwiększa prawdopodobieństwo, że Twoja darowizna realnie wpłynie na pacjentów.
Krok 1: Zdefiniuj cel pomocy
Im węższy i konkretniejszy cel, tym lepiej. „Wsparcie szpitala” to deklaracja zbyt szeroka — środki mogą trafić wszędzie, ale niekoniecznie tam, gdzie są najpilniej potrzebne. „Zakup pulsoksymetru dla oddziału neonatologii w szpitalu wojewódzkim X” to deklaracja, która pozwala fundacji rozliczyć Twoją darowiznę z pełną transparentnością. Wiele fundacji przyszpitalnych publikuje aktualne listy potrzeb — warto się z nimi zapoznać przed podjęciem decyzji.
Krok 2: Zweryfikuj odbiorcę
Trzy najczęstsze typy odbiorców mają zupełnie różne konsekwencje podatkowe:
- Fundacja przyszpitalna (np. „Fundacja na rzecz Szpitala Klinicznego im. …”) — pełne odliczenie w PIT i CIT, najczęściej najlepszy wybór.
- OPP (organizacja pożytku publicznego z aktualnej listy NIW) — pełne odliczenie + możliwość przekazania 1,5% PIT.
- Bezpośrednio szpital publiczny (SPZOZ, instytut badawczy) — UWAGA: darowizna dla jednostki sektora finansów publicznych nie podlega odliczeniu w CIT. W PIT odliczenie jest możliwe tylko wtedy, gdy szpital prowadzi działalność pożytku publicznego — w praktyce odliczenie najlepiej wykonać przez fundację przyszpitalną.
Status fundacji sprawdź w Krajowym Rejestrze Sądowym (KRS), status OPP — w wykazie publikowanym corocznie przez Narodowy Instytut Wolności.
Krok 3: Wybierz formę darowizny
Trzy podstawowe formy: pieniężna (najprostsza — wymaga jedynie potwierdzenia przelewu bankowego), rzeczowa (np. sprzęt, materiały medyczne — wymaga umowy darowizny z wyceną rynkową) oraz 1,5% PIT (działa równolegle z darowiznami, dla podatników PIT — bezkosztowa dla darczyńcy). Te formy można dowolnie łączyć w tym samym roku podatkowym.
Krok 4: Udokumentuj przekazanie
Bez prawidłowej dokumentacji urząd skarbowy odrzuci odliczenie. Wymagania:
- Darowizna pieniężna: wyłącznie dowód wpłaty na rachunek płatniczy lub rachunek bankowy obdarowanego. Gotówka i karta w kasie nie są honorowane.
- Darowizna rzeczowa: umowa darowizny z dokładnie określoną wartością rynkową przedmiotu darowizny + protokół przekazania.
- 1,5% PIT: wystarczy wpisać KRS organizacji w odpowiednią rubrykę zeznania — żadna dodatkowa dokumentacja nie jest potrzebna.
Krok 5: Rozlicz w zeznaniu rocznym
Termin rozliczenia: do 30 kwietnia roku następującego po roku przekazania darowizny (dla PIT). Wykazujesz w odpowiednim załączniku:
- Osoby fizyczne — załącznik PIT/O do zeznania PIT-37, PIT-36 lub PIT-28.
- Firmy — załącznik CIT-8/O do zeznania CIT-8.
- 1,5% PIT — odrębna rubryka w głównym zeznaniu.
W obu załącznikach wpisuje się: kwotę darowizny, dane obdarowanego (nazwa, adres, NIP/KRS) oraz cel przekazania. Limit (6% lub 10%) liczony jest od dochodu po odliczeniu kosztów uzyskania przychodów — warto wcześniej oszacować maksymalną odliczalną kwotę.
4-stronicowy przewodnik z procedurą darowizny, tabelą porównawczą limitów PIT/CIT/1,5%, listą kontrolną i najczęstszymi błędami darczyńców.
Pobierz PDF (68 kB)
Co darowizny zmieniają w codziennej pracy szpitala
Statystyki i mechanizmy podatkowe to jedna strona zjawiska. Druga — zauważalna z perspektywy oddziału — to konkretna zmiana w warunkach leczenia pacjentów. Sprzęt sfinansowany przez darczyńców trafia nie tam, gdzie wskazują centralne procedury, ale tam, gdzie najpilniej potrzeba.
Przykład pierwszy: pulsoksymetr przy łóżku noworodka. Dla rodzica to drobne urządzenie. Dla neonatologa to różnica między koniecznością przewożenia dziecka do innej sali a możliwością monitorowania saturacji bez ruszania go z miejsca. W publicznym przetargu taki sprzęt może czekać w kolejce miesiącami. Darowizna od lokalnej fundacji rozwiązuje problem w tygodniach.
Przykład drugi: świetlica na oddziale pediatrycznym. To wydatek, który w centralnym budżecie szpitala znajduje się na ostatniej pozycji — racjonalnie, bo nie ratuje życia. Ale dla dziecka spędzającego trzy tygodnie w szpitalu i dla rodzica, który czuwa przy łóżku, zmienia komfort hospitalizacji w sposób trudny do przecenienia. To właśnie obszar, w którym darczyńcy mają największy wpływ.
Przykład trzeci: budowa Centrum Psychiatrii Dzieci i Młodzieży, prowadzona przez Fundację TVN „Nie jesteś sam” we współpracy z Centrum Zdrowia Dziecka. To inwestycja na 6 tysięcy metrów kwadratowych powierzchni, z czego 3,5 tysiąca przeznaczone wprost na potrzeby psychiatrii dziecięcej. Bez współfinansowania ze strony fundacji projekt prawdopodobnie poczekałby kolejnych kilka lat na decyzje centralne.
Wymierne korzyści darowizn obejmują więc szerokie spektrum — od ratowania życia (zakup specjalistycznej aparatury), przez podnoszenie standardów codziennej opieki (modernizacja sal, klimatyzacja, ergonomia), po inwestycje strategiczne, na które jednostkowy szpital nie ma środków własnych.
Granica między państwowym budżetem a społeczną hojnością
Tak rozbudowany ekosystem filantropii medycznej rodzi naturalne pytanie: czy oznacza to, że państwo zwalnia się z odpowiedzialności za ochronę zdrowia? Odpowiedź brzmi: nie, i nie powinno. Fundamentem polskiego systemu ochrony zdrowia pozostaje finansowanie publiczne — składka zdrowotna, środki Narodowego Funduszu Zdrowia, dotacje budżetu państwa, programy ministerialne. To one pokrywają wynagrodzenia personelu, koszty rutynowych zabiegów, leków, utrzymania infrastruktury.
Słowa prezesa WOŚP Jerzego Owsiaka w wywiadzie z marca 2026 r. dobrze oddają tę granicę: fundacja kupuje szpitalom sprzęt, a zadaniem państwa jest utrzymywanie systemu — i taka komplementarność sprawdza się, dopóki państwo nie zawodzi.
Środki z filantropii działają więc nie jako zastępstwo, ale jako katalizator: przyspieszają wprowadzanie zmian tam, gdzie procedury administracyjne wymagają miesięcy. Kiedy oddziałowi pediatrycznemu pilnie potrzebny jest nowy inkubator albo gdy gastroenterologia dziecięca wymaga pełnej modernizacji sprzętowej — zorganizowane darowizny wypełniają tę lukę w tygodniach, a nie latach. Wolontariusze i darczyńcy finansują zadania, które w ministerialnych tabelach mogą zajmować dalsze pozycje, ale dla pojedynczego pacjenta oznaczają różnicę między cierpieniem a komfortem powrotu do zdrowia.
Odpowiadając więc na pytanie, od którego ten artykuł się zaczął: społeczna dobroczynność na rzecz zdrowia w Polsce ma się bardzo dobrze. Przybiera profesjonalne formy, opiera się na czytelnych mechanizmach prawnych i podatkowych, i — co najważniejsze — jest mierzalna w tysiącach urządzeń, które trafiły do polskich szpitali tylko dlatego, że ktoś zdecydował się pomóc.
Jeśli planujesz wesprzeć konkretną placówkę medyczną i potrzebujesz indywidualnej oceny swojej sytuacji (np. wybór odbiorcy, optymalizacja podatkowa, dokumentacja darowizny rzeczowej) — skontaktuj się z naszą redakcją.
Napisz do nas
FAQ — najczęstsze pytania o wsparcie dla szpitali
Czy darowizna gotówką przekazana w kasie szpitala podlega odliczeniu od podatku?
Nie. Darowizna pieniężna do celów odliczenia w PIT lub CIT musi być przekazana wyłącznie przelewem bankowym na rachunek obdarowanego. Gotówka, BLIK na telefon, karta płatnicza w terminalu — nie kwalifikują się do odliczenia, ponieważ nie spełniają wymogu dokumentacyjnego z ustawy.
Czy mogę odliczyć darowiznę przekazaną bezpośrednio konkretnemu pacjentowi przez portal zbiórkowy?
Nie. Odliczenie od podatku przysługuje wyłącznie przy darowiznach przekazanych organizacjom (fundacjom, stowarzyszeniom, OPP). Darowizna na rzecz osoby fizycznej — choćby przez pośrednictwo platformy zbiórkowej — nie podlega odliczeniu.
Czy 1,5% PIT i klasyczna darowizna to to samo?
Nie. To dwa niezależne mechanizmy. 1,5% PIT to dyspozycja, którą wskazujesz w odrębnej rubryce zeznania — kierujesz w ten sposób fragment należnego podatku do wybranej OPP, bez kosztu dla siebie. Klasyczna darowizna to przekazanie własnych środków, które odliczasz od dochodu do limitu 6% (PIT) lub 10% (CIT). Z obu można skorzystać jednocześnie, nawet na rzecz tej samej organizacji.
Czy firma rozliczająca się podatkiem liniowym (PIT-36L) może odliczyć darowiznę?
Nie. Podatnicy PIT-36L (podatek liniowy 19%) nie mogą skorzystać z odliczenia darowizny od dochodu. Ograniczenie wynika wprost z ustawy o PIT. Alternatywą jest rozliczanie się na zasadach ogólnych w danym roku podatkowym (PIT-36) lub przekazanie darowizny przez inną osobę z gospodarstwa domowego rozliczającą się na zasadach ogólnych.
Jak sprawdzić, czy fundacja przyszpitalna ma prawo wystawić dokumenty do odliczenia?
Wystarczy, że fundacja jest organizacją pozarządową (zarejestrowaną w KRS) prowadzącą działalność pożytku publicznego w rozumieniu art. 4 ustawy z 24 kwietnia 2003 r. Status OPP nie jest konieczny do odliczenia samej darowizny (potrzebny jest tylko do mechanizmu 1,5% PIT). Najlepiej przed przekazaniem środków sprawdzić w KRS dane fundacji oraz poprosić ją o oświadczenie potwierdzające zgodność z art. 3 ust. 2 i 3 wspomnianej ustawy.
Czy darowizna rzeczowa (sprzęt, leki) podlega tym samym limitom co pieniężna?
Tak. Darowizny rzeczowe wlicza się do tego samego limitu — 6% w PIT, 10% w CIT. Wartość darowizny rzeczowej musi być określona w umowie na podstawie ceny rynkowej przedmiotu darowizny. Dla firm istnieje dodatkowo ograniczenie: jeżeli przy nabyciu przysługiwało prawo do odliczenia VAT i darowizna podlega VAT, kwota podlegająca odliczeniu od dochodu jest pomniejszona o ten podatek.
Co się dzieje, jeśli przekażę darowizny o łącznej wartości większej niż 6% mojego dochodu?
Nadwyżka ponad limit nie podlega odliczeniu — ani w bieżącym roku, ani w kolejnych latach (przepisy nie przewidują przenoszenia nieodliczonej części). Dlatego przed przekazaniem dużej darowizny warto oszacować swój dochód roczny i odpowiednio zaplanować kwoty.
Źródła
- Ustawa z dnia 24 kwietnia 2003 r. o działalności pożytku publicznego i o wolontariacie (Dz.U. 2003 nr 96 poz. 873, z późn. zm.)
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych — art. 26 ust. 1 pkt 9 (jednolity tekst Dz.U. 2025 poz. 163)
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych — art. 18 ust. 1 pkt 1 (jednolity tekst Dz.U. 2025 poz. 278)
- Wielka Orkiestra Świątecznej Pomocy — wynik 34. Finału (marzec 2026)
- GUS — Organizacje pożytku publicznego w latach 2023 i 2024
- Portal podatki.gov.pl — Darowizny na cele pożytku publicznego (PIT)
- Narodowy Instytut Wolności — aktualny wykaz OPP
- Wikipedia / serwisy informacyjne — historia działalności Fundacji TVN „Nie jesteś sam” (dane za 2021–2025)

Redaktorka zajmująca się bezpieczeństwem pacjenta i codzienną praktyką kliniczną: profilaktyką zakażeń szpitalnych, dezynfekcją i higieną oraz organizacją pracy na bloku operacyjnym, SOR i oddziałach intensywnej terapii. Pisze także o rehabilitacji, żywieniu klinicznym i technologiach wspierających opiekę, a osobne miejsce w jej tekstach zajmuje wsparcie placówek – wolontariat, fundacje i współpraca z organizacjami. Opiera materiały na obowiązujących procedurach, normach i standardach akredytacyjnych oraz zaleceniach krajowych, tłumacząc je na konkretne, możliwe do wdrożenia wskazówki dla personelu i placówek. Regularnie wraca do opublikowanych tekstów i aktualizuje je, gdy zmieniają się przepisy lub standardy.