
Komercjalizacja szpitala to przekształcenie samodzielnego publicznego zakładu opieki zdrowotnej (SPZOZ) w spółkę kapitałową — najczęściej spółkę z ograniczoną odpowiedzialnością — na podstawie art. 69–82 ustawy z 15 kwietnia 2011 r. o działalności leczniczej (tekst jednolity: Dz.U. 2026 poz. 156). To zmiana formy prawnej, nie własnościowej: właścicielem spółki pozostaje jednostka samorządu terytorialnego (JST) lub inny dotychczasowy podmiot tworzący. Po wejściu w życie nowelizacji z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1211, obowiązuje od 17 września 2025 r.) komercjalizacja zyskała nowy kontekst: presję rosnącego zadłużenia, sztywne ramy programów naprawczych i otwartą drogę do konsolidacji placówek przez związki JST. Komercjalizacja to jeden z elementów szerszej układanki finansowej – jeśli szukasz całości, sprawdź przewodnik o tym, skąd wziąć pieniądze na szpital.
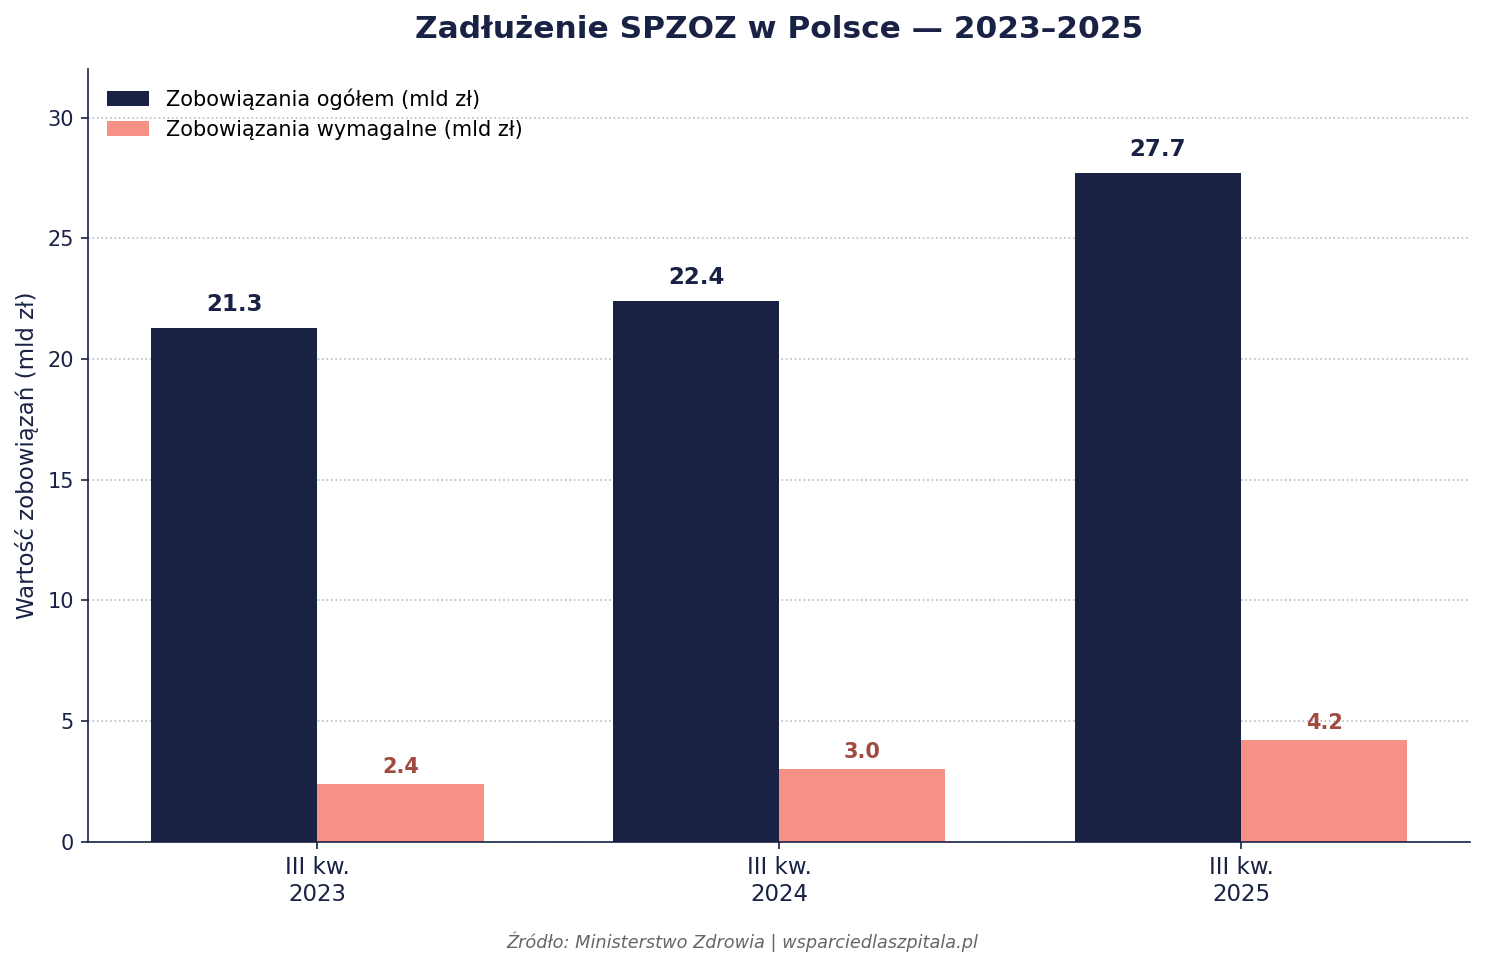
Na koniec trzeciego kwartału 2025 r. łączne zobowiązania SPZOZ w Polsce sięgnęły 27,7 mld zł, z czego 4,2 mld zł stanowiły zobowiązania wymagalne — długi po terminie płatności. Dwa lata wcześniej (III kw. 2023 r.) zobowiązania ogółem wynosiły 21,3 mld zł, co oznacza wzrost o ponad 30% w ciągu dwóch lat. W 2024 r. 171 z 342 SPZOZ samorządowych zamknęło rok ze stratą netto. Te liczby zmieniły dyskusję: dyrektorzy szpitali i sekretarze powiatów nie pytają już „czy komercjalizować”, tylko „kiedy i w jakim modelu”.
- Komercjalizacja to wciąż zmiana formy prawnej (SPZOZ → spółka kapitałowa), a nie sprzedaż majątku publicznego.
- Procedurę reguluje lex specialis (art. 69–82 ustawy o działalności leczniczej), a Kodeks spółek handlowych stosuje się posiłkowo.
- Wskaźnik zadłużenia powyżej 0,5 obliguje podmiot tworzący do przejęcia części zobowiązań SPZOZ przed dniem przekształcenia.
- Sukcesja uniwersalna chroni ciągłość umów, w tym kontraktu z NFZ — pacjent dostaje świadczenie bez przerwy.
- Nowelizacja z 17 września 2025 r. otworzyła drogę konsolidacji szpitali przez związki JST i ujednoliciła zasady programów naprawczych SPZOZ i spółek kapitałowych.
- Po uchwale SN z 14 maja 2026 r. (III CZP 41/25) SPZOZ nie ma zdolności restrukturyzacyjnej – sądową restrukturyzację może prowadzić dopiero spółka kapitałowa, co czyni komercjalizację warunkiem wstępnym dostępu do tej ścieżki.
Czym jest komercjalizacja szpitala — definicja prawna i ekonomiczna
Komercjalizacja samodzielnego publicznego zakładu opieki zdrowotnej to proces przekształcenia tej jednostki w spółkę kapitałową (sp. z o.o. lub spółkę akcyjną), w której wspólnikiem lub akcjonariuszem pozostaje dotychczasowy podmiot tworzący. Kluczowa różnica praktyczna: SPZOZ jest jednostką organizacyjną sektora finansów publicznych z ograniczonym dostępem do kapitału, a spółka kapitałowa jest pełnoprawnym podmiotem prawa handlowego z osobowością prawną, zdolnością kredytową i pełnym aparatem zarządczym.
Wbrew częstemu uproszczeniu komercjalizacja nie jest tożsama z prywatyzacją. W modelu komercjalizacji 100% udziałów lub akcji obejmuje JST (albo inny podmiot tworzący). Prywatyzacja byłaby kolejnym, odrębnym krokiem polegającym na zbyciu części udziałów inwestorowi prywatnemu — i w ostatnich latach była stosowana w polskim systemie ochrony zdrowia incydentalnie. Po raporcie NIK z 2011 r. i jego kontynuacjach (2015, 2022) państwo wyraźnie odeszło od ścieżki prywatyzacyjnej, koncentrując narzędzia na komercjalizacji jako instrumencie nadzoru właścicielskiego, a nie zmiany właściciela.
W warstwie ekonomicznej spółka kapitałowa daje dyrektorowi placówki to, czego SPZOZ strukturalnie nie mógł zaoferować: budżetowanie zadaniowe oparte na centrach kosztów, leasing operacyjny aparatury bez obciążania budżetu samorządu, kontrakty menedżerskie poza widełkami sfery budżetowej oraz krótsze ścieżki decyzyjne. To także zmiana mentalna — od „zarządzania niedoborem” do operowania w ekosystemie medycznym, jak wielokrotnie podkreślał prof. dr hab. Piotr Horosz z Uniwersytetu Ekonomicznego w Krakowie, autor jednej z najczęściej cytowanych monografii o komercjalizacji szpitali w polskim systemie prawnym.
SPZOZ vs spółka kapitałowa — porównanie z perspektywy zarządczej
| Wymiar zarządczy | SPZOZ | Spółka kapitałowa (sp. z o.o./SA) |
|---|---|---|
| Osobowość prawna | jednostka sektora finansów publicznych | pełna osobowość prawna (KSH) |
| Zdolność kredytowa | ograniczona, wymaga zgody podmiotu tworzącego | pełna, samodzielne zaciąganie zobowiązań |
| Świadczenia komercyjne | brak możliwości pobierania opłat od pacjentów ubezpieczonych | możliwa działalność komercyjna obok kontraktu NFZ |
| Wynagrodzenie zarządu | ramy sfery budżetowej, ograniczenia ustawy kominowej | kontrakt menedżerski, rynek pracy menedżerskiej |
| Pokrycie strat | obowiązek pokrycia przez podmiot tworzący lub komercjalizacja/likwidacja | prawo upadłościowe i restrukturyzacyjne, program naprawczy (art. 88a–88b) |
| Nadzór właścicielski | rada społeczna, podmiot tworzący | zgromadzenie wspólników, rada nadzorcza |
| Kontrakt z NFZ | na rzecz SPZOZ | na rzecz spółki — przechodzi z mocy prawa (sukcesja uniwersalna) |
| Sprawozdawczość | ustawa o rachunkowości + sprawozdawczość budżetowa | ustawa o rachunkowości + obowiązki KRS, podatkowe |
Dlaczego komercjalizacja teraz — dane i wyzwania 2026
Skala problemu finansowego polskich szpitali publicznych w 2026 r. nie pozwala odkładać decyzji o formie prawnej w nieskończoność. Dane Ministerstwa Zdrowia za trzeci kwartał 2025 r. są jednoznaczne: zobowiązania ogółem SPZOZ osiągnęły 27,7 mld zł, z czego 4,2 mld zł to zobowiązania wymagalne (czyli takie, których termin spłaty już minął), w tym blisko 3,8 mld zł stanowią zobowiązania wobec dostawców towarów i usług — niezapłacone faktury za leki, energię, sprzęt i materiały jednorazowe. To wzrost o 6,4 mld zł względem III kwartału 2023 r. (21,3 mld zł) — bez okresów stabilizacji.
Z perspektywy strukturalnej najpełniejsze dane porównawcze pochodzą z kontroli Najwyższej Izby Kontroli za lata 2020–2022, obejmującej funkcjonowanie szpitali powiatowych. NIK przeanalizowała 249 szpitali zgłoszonych przez 223 starostwa: 178 funkcjonowało jako SPZOZ, 71 jako spółki prawa handlowego. Niemal 60% szpitali powiatowych miało zobowiązania wymagalne, z czego 36% przekraczało 1 mln zł. W tym samym raporcie NIK odnotowała, że — wbrew obiegowej opinii — lepsze wyniki finansowe w okresie pokontrolnym osiągały placówki funkcjonujące jako SPZOZ, co świadczy o tym, że sam wpis do KRS nie naprawia szpitala bez głębszej zmiany operacyjnej. Po uchwale Sądu Najwyższego z 14 maja 2026 r. (III CZP 41/25) kolejność jest jednak odwrotna, niż się powszechnie zakłada: SPZOZ nie ma zdolności restrukturyzacyjnej, więc to dopiero przekształcenie w spółkę kapitałową otwiera placówce drogę do sądowej restrukturyzacji zadłużonego szpitala. Komercjalizacja nie jest więc etapem po sądowej restrukturyzacji SPZOZ – bywa jej warunkiem wstępnym.
Wniosek strategiczny dla podmiotu tworzącego brzmi: komercjalizacja nie jest cudownym lekarstwem na zadłużenie, ale jest niezbędnym narzędziem przygotowującym placówkę do operowania w nowych warunkach. Bez niej dyrektor szpitala nie ma realnych narzędzi finansowych ani prawnych, by wynegocjować leasing rezonansu z opcją serwisu, sięgnąć po kapitał obrotowy ani podpisać kontrakt menedżerski z osobą spoza sfery budżetowej. Komercjalizacja sama w sobie nie zwiększa wpływów z NFZ — i to musi być jasno powiedziane radzie powiatu przed podjęciem uchwały.
Fundament prawny — art. 69–82 ustawy o działalności leczniczej
Procedurę przekształcenia SPZOZ w spółkę kapitałową reguluje oddzielny zespół przepisów: art. 69–82 ustawy z 15 kwietnia 2011 r. o działalności leczniczej. Tekst jednolity tej ustawy ogłoszono 11 lutego 2026 r. (Dz.U. 2026 poz. 156, wszedł w życie 10 lutego 2026 r.). Te przepisy mają charakter lex specialis: oznacza to, że w razie kolizji z ogólnymi normami Kodeksu spółek handlowych — pierwszeństwo mają regulacje branżowe z ustawy o działalności leczniczej. W praktyce KSH stosuje się posiłkowo, tam, gdzie ustawa szczególna milczy (np. zasady zwoływania pierwszego zgromadzenia wspólników, wymogi formalne aktu założycielskiego).
Trzy mechanizmy prawne stanowią kręgosłup procedury i decydują o jej powodzeniu w praktyce. Pierwszy to sukcesja uniwersalna — art. 80 ust. 4 ustawy stanowi, że spółka kapitałowa z dniem przekształcenia wstępuje we wszystkie prawa i obowiązki, których podmiotem był SPZOZ. Sukcesja obejmuje umowy najmu, leasingi, pozwolenia, koncesje, decyzje sanepidu, akredytację CMJ — nie trzeba zawierać aneksów ani uzyskiwać zgód kontrahentów. Drugi mechanizm to ciągłość kontraktu z NFZ. Umowa o udzielanie świadczeń opieki zdrowotnej przechodzi na spółkę z mocy prawa; obowiązek zawiadomienia Prezesa NFZ w terminie 7 dni jest formalnością, nie wymogiem rebadania kontraktu. Trzeci mechanizm to zachowanie NIP — w wyniku sukcesji prawnej spółka zachowuje numer identyfikacji podatkowej SPZOZ, zmienia się jedynie forma prawna w rejestrach.
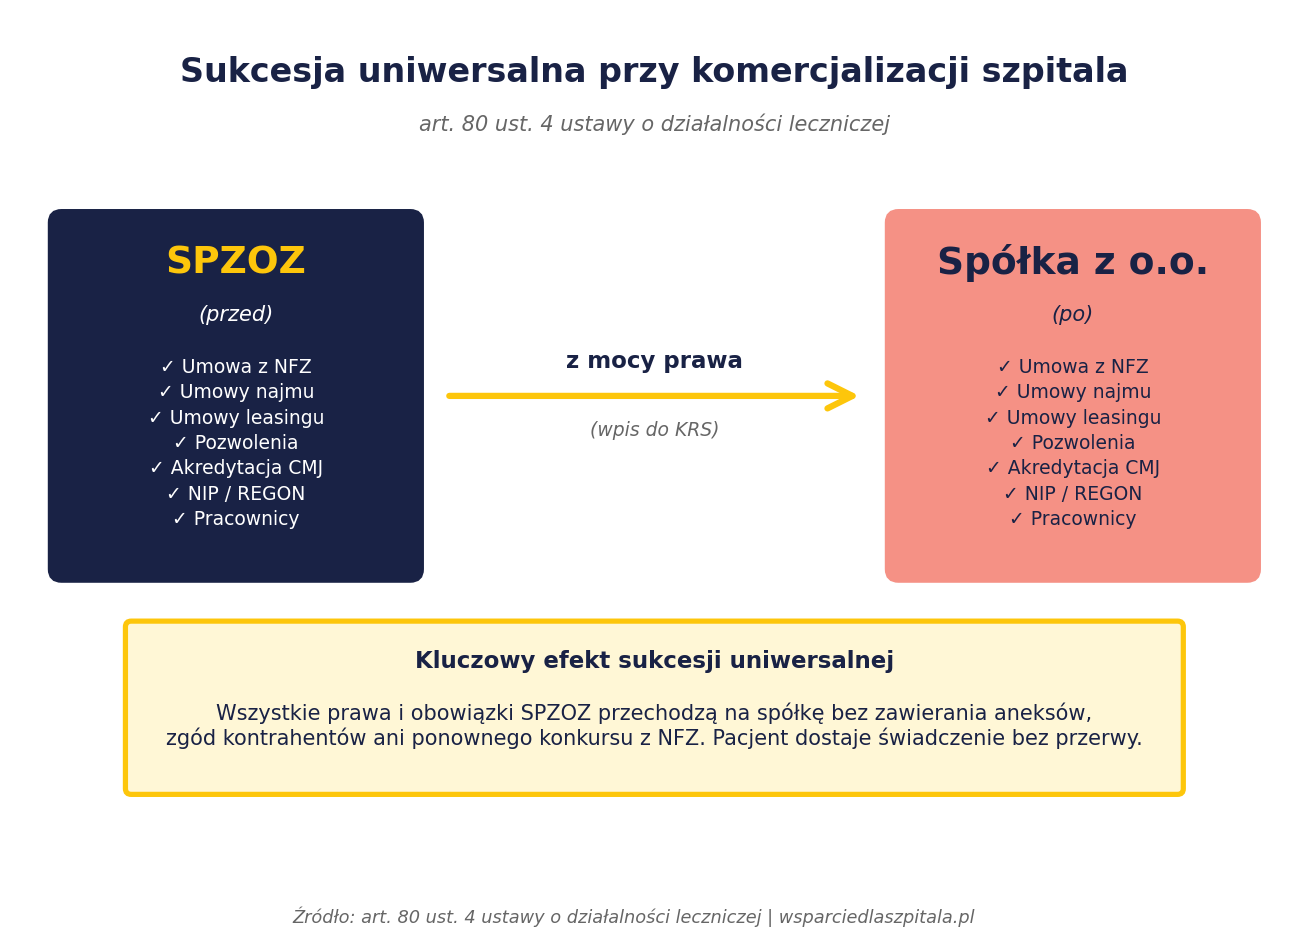
Akt przekształcenia, sporządzony w formie aktu notarialnego przez organ dokonujący przekształcenia (art. 77 ustawy), zastępuje w jednym dokumencie czynności wymagane przez Kodeks spółek handlowych: uchwałę założycielską, oświadczenia wspólników o objęciu udziałów, powołanie pierwszego zarządu. Dniem przekształcenia jest dzień wpisu spółki do rejestru przedsiębiorców KRS — od tego momentu zaczynają biec terminy administracyjne wobec Wojewody, NFZ, US i ZUS, które omawiamy w sekcji „30 dni po rejestracji w KRS”.
Wskaźnik zadłużenia — matematyczna ocena gotowości do przekształcenia
Centralnym narzędziem oceny ekonomicznej w procedurze komercjalizacji jest wskaźnik zadłużenia SPZOZ, którego sposób obliczania określa art. 71 ustawy o działalności leczniczej. To ustawowy „bezpiecznik”: jego zadaniem jest ochrona nowej spółki przed startem z ciężarem zobowiązań uniemożliwiającym dalsze funkcjonowanie.
Wzór matematyczny wskaźnika zadłużenia (Wz) prezentuje się następująco:
Wz = (Zdt + Zkt − Ikt) ÷ Pc
gdzie:
Wz — wskaźnik zadłużenia
Zdt — zobowiązania długoterminowe
Zkt — zobowiązania krótkoterminowe
Ikt — inwestycje krótkoterminowe (środki pieniężne, lokaty, krótkoterminowe aktywa finansowe)
Pc — suma przychodów netto SPZOZ
Wartość wskaźnika ustala się na podstawie ostatniego zatwierdzonego sprawozdania finansowego SPZOZ. Tabela poniżej pokazuje, gdzie w bilansie i rachunku zysków i strat znajdują się poszczególne składniki kalkulacji.
| Składnik | Co obejmuje | Umiejscowienie |
|---|---|---|
| Zdt | Kredyty bankowe, pożyczki, zobowiązania z tytułu emisji dłużnych papierów wartościowych, leasing finansowy o terminie spłaty > 12 miesięcy | Bilans, pasywa, sekcja B.II |
| Zkt | Zobowiązania wobec dostawców (leki, sprzęt, media), zobowiązania publicznoprawne (US, ZUS), wynagrodzenia, raty kredytów < 12 miesięcy, rezerwy krótkoterminowe | Bilans, pasywa, sekcja B.III |
| Ikt | Środki pieniężne w kasie i na rachunkach, lokaty bankowe do 12 miesięcy, krótkoterminowe aktywa finansowe | Bilans, aktywa, sekcja B.III |
| Pc | Przychody netto ze sprzedaży świadczeń (NFZ, komercja), pozostałe przychody operacyjne, przychody finansowe — w wartościach netto | Rachunek zysków i strat |
Decyzja o tym, co dzieje się dalej, zależy od progu 0,5. Zgodnie z art. 72 ustawy: jeżeli wskaźnik wynosi powyżej 0,5, podmiot tworzący (JST lub minister) ma obowiązek przed dniem przekształcenia przejąć tyle zobowiązań SPZOZ, by wskaźnik spadł do 0,5 lub poniżej. Jeżeli wynosi 0,5 lub mniej, JST może (lecz nie musi) przejąć część zobowiązań — to tzw. strategia „czystego startu”. W obu wariantach przejęciu w pierwszej kolejności podlegają zobowiązania wymagalne najdawniej, wraz z odsetkami i kosztami egzekucji.
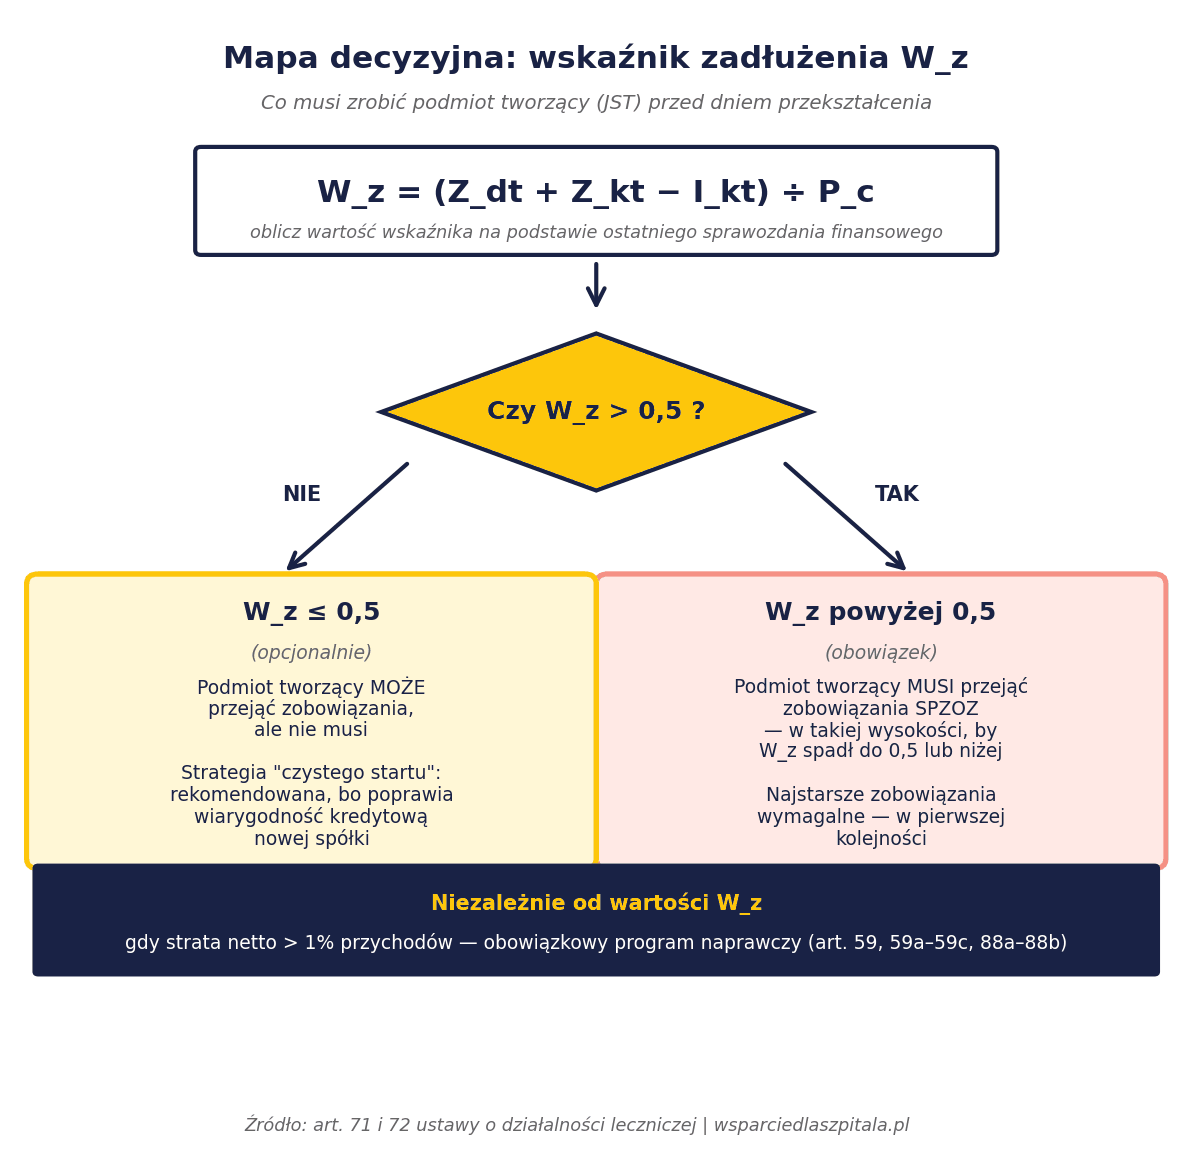
W praktyce zarządczej eksperci — m.in. prof. Piotr Horosz z UEK — rekomendują samorządom przejęcie zobowiązań nawet przy niższym wskaźniku, jeśli pozwala na to budżet. Strategia „czystego startu” znacząco podnosi wiarygodność kredytową nowo zarejestrowanej spółki w oczach banków komercyjnych i leasingodawców, którzy do oceny stosują standardowe parametry rynkowe, a nie historyczny kontekst SPZOZ.
Przekształcenie krok po kroku — harmonogram 12–18 miesięcy
Pełna procedura komercjalizacji szpitala powiatowego, od decyzji rady powiatu do wpisu spółki w KRS, trwa zwykle od 12 do 18 miesięcy. Dłużej, jeśli wskaźnik zadłużenia wymaga uchwał budżetowych i emisji obligacji komunalnych, krócej w mniejszych placówkach o uporządkowanej rachunkowości. Poniższy harmonogram dwunastoetapowy odzwierciedla najczęstszy układ.
| Etap | Czynność | Przybliżony czas |
|---|---|---|
| 1 | Audyt finansowy i prawny SPZOZ — bilans otwarcia, analiza umów, inwentaryzacja nieruchomości | 2–3 miesiące |
| 2 | Obliczenie wskaźnika zadłużenia Wz na podstawie zatwierdzonego sprawozdania finansowego | 1 miesiąc |
| 3 | Strategiczna analiza JST — decyzja o przejęciu zobowiązań, plan finansowania | 1–2 miesiące |
| 4 | Uchwała intencyjna organu stanowiącego JST (rady powiatu, sejmiku) | 1 miesiąc |
| 5 | Konsultacje z radą społeczną SPZOZ, związkami zawodowymi, samorządami zawodów medycznych | 1–2 miesiące |
| 6 | Wycena nieruchomości oraz aportu rzeczowego do spółki — operat rzeczoznawcy majątkowego | 2 miesiące |
| 7 | Przejęcie zobowiązań przez JST (jeśli Wz > 0,5) — emisja obligacji, kredyt, środki budżetowe | 1–3 miesiące |
| 8 | Uchwała o przekształceniu organu stanowiącego JST — wraz z aktem przekształcenia | 1 miesiąc |
| 9 | Akt notarialny (art. 77 ustawy) — akt założycielski spółki, powołanie pierwszego zarządu i rady nadzorczej | 2–3 tygodnie |
| 10 | Wniosek do KRS o wpis spółki — wraz z wymaganymi załącznikami | 2–6 tygodni |
| 11 | Dzień przekształcenia — wpis spółki do KRS, sukcesja uniwersalna z mocy prawa | data wpisu KRS |
| 12 | Działania w 30 dniach po rejestracji — RPWDL, NFZ, US, ZUS, ubezpieczenia (szczegóły w sekcji poniżej) | 30 dni od wpisu |
Konsolidacja przez związki JST — co zmieniła nowelizacja z 17 września 2025 r.
Nowelizacja ustawy o działalności leczniczej z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1211) wprowadziła zmiany, które otworzyły praktyczną drogę do konsolidacji szpitali, do tej pory zablokowaną przez wąską interpretację pojęcia „podmiotu tworzącego”. Od 17 września 2025 r. związki jednostek samorządu terytorialnego mogą tworzyć i prowadzić nie tylko SPZOZ-y, ale także podmioty lecznicze w formie spółek kapitałowych i jednostek budżetowych — co potwierdza zmieniony art. 115 ust. 1 pkt 1 ustawy. Oznacza to, że trzy sąsiadujące powiaty mogą zawrzeć porozumienie i wspólnie powołać spółkę szpitalną, w której każdy z nich obejmuje udziały proporcjonalnie do wkładu.
To zmiana fundamentalna, bo dotąd konsolidacja szpitali wymagała sekwencji likwidacji jednych i utworzenia nowych podmiotów, co generowało wieloletnie ryzyko prawne i koszty. Po nowelizacji jeden zarząd, jedna księgowość, jedna polisa OC i jedna baza zaopatrzenia mogą obsłużyć trzy lokalizacje szpitalne tworzące tzw. centrum usług wspólnych (CUW), a profilowanie oddziałów (np. jeden silny oddział kardiologiczny w lokalizacji A zamiast trzech słabszych) staje się problemem operacyjnym, a nie strukturalnym.
Nowelizacja wprowadziła także istotne zmiany w sferze programów naprawczych. Dodano art. 88a i 88b ustawy o działalności leczniczej, które ujednoliciły zasady przygotowywania programów naprawczych dla SPZOZ i dla spółek kapitałowych z większościowym udziałem publicznym. Praktyczna konsekwencja: zarząd spółki szpitalnej z większością publiczną ma takie same obowiązki sprawozdawczo-naprawcze jak kierownik SPZOZ. Komercjalizacja nie jest już ucieczką od reżimu programów naprawczych — od jesieni 2025 r. obejmuje obie formy prawne jednakowo.
Sytuacja pracowników — art. 80 ust. 1 ustawy o działalności leczniczej
Największym wyzwaniem każdej komercjalizacji nie są procedury notarialne, lecz nastroje pracownicze. Lęk przed „prywatyzacją” jest jednym z najczęstszych powodów oporu wobec zmiany i błędnym komunikatem ze strony zarządu może rozłożyć cały projekt.
Z perspektywy prawnej sytuację reguluje wprost art. 80 ust. 1 ustawy o działalności leczniczej — to przepis branżowy stanowiący lex specialis względem art. 23¹ Kodeksu pracy. Ust. 1 stanowi: „z dniem przekształcenia pracownicy przekształcanego samodzielnego publicznego zakładu opieki zdrowotnej stają się, z mocy prawa, pracownikami spółki, o której mowa w art. 69”. Oznacza to ciągłość zatrudnienia w pełnym zakresie: warunki wynagrodzenia, dodatki stażowe, premie świąteczne i nagrody jubileuszowe wynikające z dotychczasowych regulaminów i układów zbiorowych przechodzą na spółkę wraz z pracownikiem. Pracownik nie składa nowego oświadczenia, nie zawiera nowej umowy — zmiana formy prawnej pracodawcy nie wymaga jego zgody.
W warstwie dialogu społecznego sukcesja uniwersalna oznacza również, że związki zawodowe zachowują pełną reprezentatywność u nowego pracodawcy, a układy zbiorowe pracy obowiązują dalej. Najlepiej działające komercjalizacje rozpoczynają się od wczesnego włączenia związków do procesu już na etapie audytu (etap 1), a nie w fazie konsultacji uchwały (etap 5). Brak dialogu w pierwszych etapach to najczęstsza pojedyncza przyczyna sporów zbiorowych po przekształceniu.
Pierwsze 30 dni po rejestracji w KRS — operacyjna checklista
Dzień wpisu spółki do KRS uruchamia serię obowiązków administracyjnych z krótkimi, sztywnymi terminami. Niedotrzymanie któregokolwiek z nich może skutkować problemami z rozliczaniem świadczeń, blokadą wypłat z NFZ albo problemami z polisą OC. Pełna, gotowa do druku checklista z miejscem na podpisy odpowiedzialnych pracowników stanowi część załączonego pliku PDF — poniżej przegląd kluczowych pozycji.
| Termin | Obowiązek | Adresat |
|---|---|---|
| 7 dni | Zawiadomienie o przekształceniu i wniosek o aneks do umowy | Prezes NFZ (właściwy oddział wojewódzki) |
| 14 dni | Aktualizacja danych w Rejestrze Podmiotów Wykonujących Działalność Leczniczą (RPWDL) | Wojewoda (organ rejestrowy) |
| 14 dni | Zgłoszenie zmiany danych płatnika składek (NIP zachowany na zasadzie sukcesji) | ZUS |
| 30 dni | Aneksowanie polisy obowiązkowego ubezpieczenia OC podmiotu leczniczego | Ubezpieczyciel |
| 30 dni | Aktualizacja danych podatkowych (NIP/REGON, forma prawna) | Urząd Skarbowy |
| do 12 miesięcy | Obowiązek używania starej nazwy SPZOZ obok nowej (informowanie pacjentów i kontrahentów) | tablice informacyjne, korespondencja, strona WWW |
📥 Pobierz bezpłatnie: Kalkulator wskaźnika zadłużenia SPZOZ + Checklista 30 dni po KRS
Wypełnialny formularz PDF z wzorem matematycznym Wz, polami do uzupełnienia danych z bilansu, automatyczną interpretacją wyniku i kompletną checklistą obowiązków administracyjnych po rejestracji w KRS. Materiał przygotowany dla dyrektorów szpitali, sekretarzy powiatów, głównych księgowych i kancelarii obsługujących JST.
Wyzwania 2026 — cyfryzacja, AI i bezpieczeństwo danych w nowej formie prawnej
Komercjalizacja w 2026 r. odbywa się w kontekście, którego dwadzieścia lat temu nie było: szpital to dziś nie tylko budynki i personel, ale przede wszystkim dane medyczne i systemy informatyczne klasy HIS. Spółka kapitałowa łatwiej pozyskuje środki na modernizację serwerowni, wdrożenie elektronicznej dokumentacji medycznej (EDM) i spełnienie wymogów dyrektywy NIS2 dotyczącej cyberbezpieczeństwa podmiotów krytycznych. Spółka kapitałowa może też łatwiej wchodzić w partnerstwa publiczno-prywatne (PPP) — na przykład w celu wspólnego testowania algorytmów AI wspierających diagnostykę obrazową, gdzie inwestor technologiczny obejmuje minimalny udział w zamian za dostęp do anonimizowanych danych klinicznych. Spółka łatwiej też dyskontuje przewagi leasingu operacyjnego dla nowoczesnej aparatury — leasingodawcy stosują standardowe parametry oceny ryzyka, a nie historyczny kontekst SPZOZ.
Te możliwości nie są same w sobie argumentem za komercjalizacją — można je wykorzystywać także jako SPZOZ — ale w spółce ścieżka decyzyjna jest krótsza, a struktura odpowiedzialności menedżerskiej za realizację projektów IT (i ewentualne incydenty bezpieczeństwa) bardziej klasyczna z perspektywy ubezpieczyciela cyber.
FAQ — najczęściej zadawane pytania
Czy komercjalizacja szpitala oznacza jego prywatyzację?
Nie. Komercjalizacja to wyłącznie zmiana formy prawnej z SPZOZ na spółkę kapitałową, w której 100% udziałów lub akcji pozostaje w rękach dotychczasowego podmiotu tworzącego (najczęściej JST). Prywatyzacja byłaby odrębnym krokiem polegającym na zbyciu części udziałów inwestorowi prywatnemu — taką operację reguluje odrębny tryb i wymaga osobnej decyzji organu stanowiącego.
Czy po komercjalizacji szpital może zbankrutować?
Spółka kapitałowa podlega ogólnym przepisom prawa upadłościowego i restrukturyzacyjnego, więc teoretycznie tak. W praktyce specyfika ochrony zdrowia i nadzór JST powodują, że w sytuacjach kryzysowych uruchamia się programy naprawcze (art. 88a–88b ustawy o działalności leczniczej, dodane nowelizacją z 17 września 2025 r.). Celem nadrzędnym pozostaje zachowanie ciągłości udzielania świadczeń pacjentom — postępowanie upadłościowe szpitala jest sytuacją wyjątkową, a nie standardową ścieżką.
Co dzieje się z kontraktem szpitala z NFZ w dniu przekształcenia?
Kontrakt przechodzi na spółkę z mocy prawa, w ramach sukcesji uniwersalnej (art. 80 ust. 4 ustawy o działalności leczniczej). Nie wymaga ponownego konkursu ani zgody Prezesa NFZ. Zarząd nowej spółki ma obowiązek zawiadomić NFZ o przekształceniu w terminie 7 dni i podpisać aneks formalnie aktualizujący dane stron umowy.
Czy pracownicy stracą trzynastki i dodatki stażowe?
Nie. Sukcesja uniwersalna oznacza, że wszystkie prawa pracownicze wynikające z regulaminów wynagradzania, układów zbiorowych pracy lub indywidualnych umów przechodzą na spółkę. Trzynaste pensje, dodatki stażowe, nagrody jubileuszowe i premie regulaminowe są chronione. Wyjątek dotyczy stosunków pracy z powołania (art. 80 ust. 2) — te wygasają z dniem przekształcenia, dlatego zarząd musi przygotować kontrakty menedżerskie z wyprzedzeniem.
Ile trwa komercjalizacja szpitala?
Pełna procedura — od decyzji rady powiatu lub sejmiku do wpisu spółki do KRS — trwa zazwyczaj od 12 do 18 miesięcy. Dłużej, jeśli wskaźnik zadłużenia wymaga przejęcia istotnej części zobowiązań i emisji obligacji komunalnych. Krócej w mniejszych placówkach o uporządkowanej dokumentacji finansowej i niewielkim zaangażowaniu pracowników z powołania.
Czy podmiot tworzący zawsze musi przejąć długi szpitala?
Tylko wtedy, gdy wskaźnik zadłużenia Wz przekracza 0,5 — wtedy art. 72 ustawy nakłada obowiązek przejęcia takiej części zobowiązań, by Wz spadł do 0,5 lub poniżej. Jeśli wskaźnik jest mniejszy lub równy 0,5, JST może dokonać przejęcia, ale nie musi. Eksperci często rekomendują przejęcie nawet przy niższym wskaźniku — to tzw. strategia czystego startu, która poprawia wiarygodność kredytową nowej spółki w bankach komercyjnych.
Czy aport nieruchomości do spółki jest opodatkowany?
Wniesienie mienia SPZOZ do nowo powstającej spółki, w trybie ustawy o działalności leczniczej, korzysta z szeregu zwolnień podatkowych. Operacja jest neutralna kosztowo dla samorządu — nie generuje obowiązku zapłaty VAT, PCC ani podatku od czynności cywilnoprawnych w zakresie standardowo objętym zwolnieniami branżowymi. Konkretną kwalifikację każdej operacji warto skonsultować z doradcą podatkowym specjalizującym się w sektorze ochrony zdrowia.
Czy spółka kapitałowa szpitalna może pobierać opłaty komercyjne od pacjentów?
Tak — w odróżnieniu od SPZOZ, spółka kapitałowa może równolegle do kontraktu z NFZ świadczyć usługi komercyjne na zasadach rynkowych: badania profilaktyczne, świadczenia poza koszykiem refundowanym, opiekę abonamentową. Granice prawne tej działalności wyznacza zachowanie ciągłości realizacji kontraktu z NFZ — pacjent ubezpieczony nie może być pozbawiony świadczenia w zakresie objętym umową w zamian za odpłatność.
Podsumowanie — komercjalizacja jako narzędzie, nie cel
Komercjalizacja szpitala w 2026 r. to nie ucieczka przed długami i nie magiczna recepta na bilansowanie placówki. To narzędzie zmiany formy zarządzania, które dopiero w połączeniu z konsekwentną strategią operacyjną — controllingiem finansowym, profilowaniem oddziałów, profesjonalizacją kadry menedżerskiej — daje mierzalne efekty. Bez zmiany kultury organizacyjnej wpis w KRS pozostaje czynnością czysto formalną, co potwierdzają kolejne raporty NIK z lat 2011, 2015 i 2022.
Dla podmiotu tworzącego decyzja sprowadza się dziś do trzech pytań: czy budżet samorządu udźwignie ewentualne przejęcie zobowiązań, czy znajdzie się menedżer zdolny prowadzić spółkę w warunkach rynkowych i czy plan operacyjny realnie zmienia sposób funkcjonowania placówki. Jeśli odpowiedź na każde z nich brzmi „tak”, komercjalizacja jest racjonalną drogą. Jeśli choć jedna z odpowiedzi brzmi „nie” — warto wcześniej uporządkować zadłużenie i kompetencje, a dopiero potem ruszać z procedurą.
Jeśli potrzebujesz indywidualnej oceny gotowości Twojej placówki lub samorządu do procesu komercjalizacji — skontaktuj się z naszą redakcją. Odpowiadamy na pytania dotyczące prawa medycznego, zarządzania szpitalem i finansów placówek leczniczych.
Napisz do nas
Źródła i podstawy prawne
- Ustawa z 15 kwietnia 2011 r. o działalności leczniczej (tekst jednolity: Dz.U. 2026 poz. 156)
- Ustawa z 5 sierpnia 2025 r. o zmianie ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych oraz ustawy o działalności leczniczej (Dz.U. 2025 poz. 1211; wejście w życie: 17 września 2025 r.)
- Uchwała Sądu Najwyższego z 14 maja 2026 r., sygn. III CZP 41/25 – SPZOZ nie ma zdolności restrukturyzacyjnej
- Ustawa z 15 września 2000 r. — Kodeks spółek handlowych (stosowany posiłkowo)
- Ustawa z 26 czerwca 1974 r. — Kodeks pracy (art. 23¹ jako norma ogólna, ustępująca pierwszeństwa art. 80 ustawy o działalności leczniczej)
- Ustawa z 29 września 1994 r. o rachunkowości
- Najwyższa Izba Kontroli, raport „Kiepska kondycja szpitali powiatowych”, 2023 r. — dane dla 249 szpitali (178 SPZOZ + 71 spółek prawa handlowego), lata 2020–2022
- Najwyższa Izba Kontroli, raporty o komercjalizacji szpitali z 2011 i 2015 r.
- Ministerstwo Zdrowia, dane ankietowe i sprawozdawcze o zadłużeniu SPZOZ za III kwartał 2025 r. (27,7 mld zł zobowiązań ogółem, 4,2 mld zł zobowiązań wymagalnych, w tym 3,8 mld zł zobowiązań wobec dostawców towarów i usług) oraz Monitor Finansowania Ochrony Zdrowia
- Ministerstwo Zdrowia, System Statystyki w Ochronie Zdrowia — dane wstępne za 2024 r. (171 z 342 SPZOZ samorządowych ze stratą netto)
- Piotr Horosz, „Komercjalizacja szpitali i jej skutki w świetle przepisów polskiego prawa gospodarczego”, Wolters Kluwer (publikacja monograficzna)
- Agnieszka Grzesiok-Horosz, Piotr Horosz, Krzysztof Skowron, „Skomercjalizowane szpitale w obrocie gospodarczym”, PWN
Artykuł przygotowano na podstawie ustawy o działalności leczniczej (tekst jednolity: Dz.U. 2026 poz. 156) z uwzględnieniem nowelizacji z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1211, obowiązuje od 17 września 2025 r.), danych Ministerstwa Zdrowia o zadłużeniu SPZOZ z III kwartału 2025 r., raportów NIK z lat 2011–2023, uchwały Sądu Najwyższego z 14 maja 2026 r. (III CZP 41/25) oraz publikacji naukowych prof. dr hab. Piotra Horosza (UEK). Stan prawny na dzień: 11 czerwca 2026 r. Materiał ma charakter informacyjno-edukacyjny i nie stanowi porady prawnej, podatkowej ani finansowej. Konkretne decyzje dotyczące procedury komercjalizacji powinny być podejmowane na podstawie aktualnych przepisów i konsultowane z radcą prawnym specjalizującym się w prawie medycznym oraz z doradcą podatkowym znającym specyfikę sektora ochrony zdrowia.

Krzysztof Witkiewicz – redaktor merytoryczny serwisu wsparciedlaszpitala.pl, specjalizujący się w prawie medycznym, zarządzaniu placówkami ochrony zdrowia i finansach szpitalnych. Analizuje praktyczne aspekty kontraktowania z NFZ – od ryczałtu Podstawowego Szpitalnego Zabezpieczenia (PSZ) po procedury odwoławcze i rozliczanie nadwykonań. Pisze o ustawie o jakości w opiece zdrowotnej, programach naprawczych, RODO w szpitalu oraz odpowiedzialności cywilnej dyrektorów placówek medycznych. Opracowania bazują na aktach prawnych, taryfach AOTMiT i wytycznych Ministerstwa Zdrowia.
One thought on “Komercjalizacja szpitali 2026: strategiczny przewodnik po transformacji SPZOZ w spółkę kapitałową”
Comments are closed.